Если у вас работа в Люксембурге, а живёте вы во Франции, до 34 дней в году можно работать за пределами Люксембурга: из дома во Франции, на обучении или в командировке. Вся зарплата при этом облагается налогом в Люксембурге. На 35-й день всё меняется: Франция облагает зарплату за каждый день работы вне Люксембурга, считая с первого, а не только за дни сверх 34. Для соцстрахования действует отдельное правило, поэтому вести нужно два отдельных подсчёта.
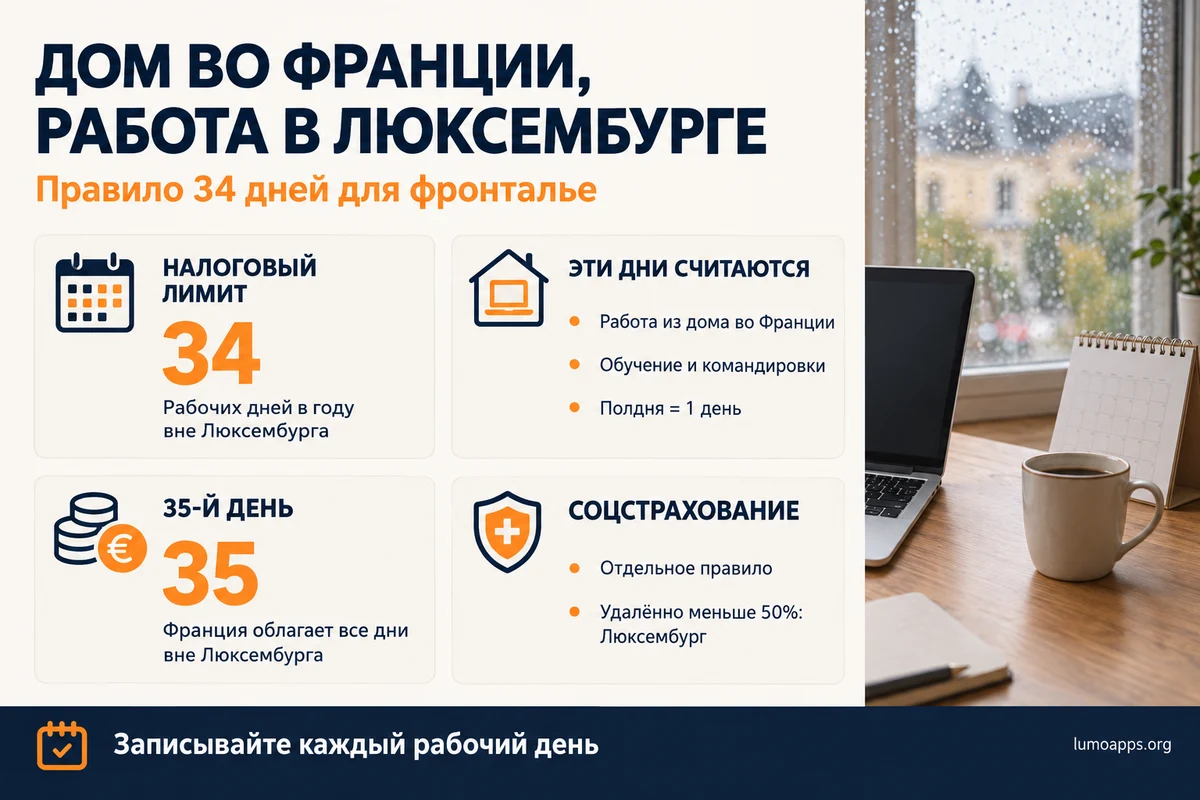
Коротко о правиле 34 дней
По налоговой конвенции между Францией и Люксембургом от 20 марта 2018 года зарплата обычно облагается там, где выполняется работа. Зарплата за день, который вы проработали у себя на кухне в Меце или Тьонвиле, в принципе облагается во Франции.
Исключение сделано в пункте 3 протокола к конвенции. Если резидент Франции за календарный год физически работает во Франции или в третьей стране не больше 34 дней, весь год считается отработанным в Люксембурге. Тогда зарплата облагается только в Люксембурге.
Раньше лимит составлял 29 дней. Дополнение к конвенции (avenant), подписанное 7 ноября 2022 года, подняло его до 34 дней для доходов с 1 января 2023 года. Франция одобрила дополнение законом от 17 февраля 2025 года. 4 марта 2025 года оно вступило в силу и применяется задним числом, начиная с 2023 налогового года. 23 июля 2026 года правительство Люксембурга подтвердило, что лимит по-прежнему 34 дня.
Гражданство роли не играет. Португалец, румын или француз — любой фронталье (так называют приграничных работников), который работает в частной люксембургской компании и является налоговым резидентом Франции, считает дни одинаково. Для госслужащих в конвенции есть отдельная статья: под правило 34 дней подпадают только граждане Франции, у которых нет люксембургского гражданства.
Какие дни входят в 34
Значение имеет одно: где вы физически находились, когда работали. Дни во Франции и в любых третьих странах складываются. В счёт идут:
- работа из дома во Франции;
- обучение во Франции или в другой стране, даже если оно заняло часть дня;
- командировка, встреча с клиентом или любая другая рабочая поездка за пределы Люксембурга;
- день, разделённый между двумя местами: утро дома во Франции и вторая половина дня в офисе в Люксембурге — это полный день.
Не считаются ежегодный отпуск, выходные и праздники, когда вы не обязаны работать, больничный, а также дни форс-мажора, на который не могли повлиять ни вы, ни работодатель. Любой нерабочий день во Франции в подсчёт не попадает.
Неполная ставка или работа с середины года
Лимит в 34 дня уменьшается пропорционально и округляется в меньшую сторону. При неполной занятости на 75% он составляет 25 дней (34 × 75% = 25,5). Полная ставка с 1 июля даёт 17 дней. Ставка 75% с 1 октября — 6 дней. Лимит считается за календарный год и один на все ваши трудовые договоры за этот год.
Что происходит на 35-й день
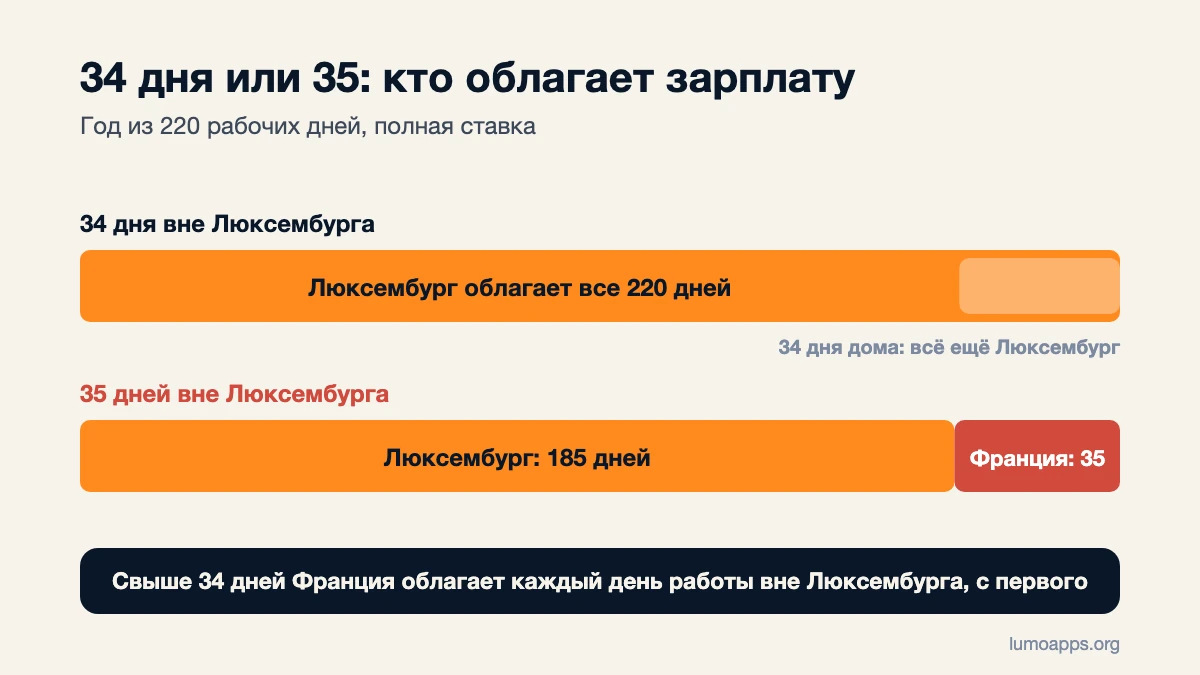
Как только лимит превышен, исключение перестаёт действовать на весь год. Франция получает право облагать зарплату за все дни работы вне Люксембурга, с самого первого. За Люксембургом остаются только дни, отработанные на его территории.
| Рабочих дней в году | Дней вне Люксембурга | Облагается в Люксембурге | Облагается во Франции |
|---|---|---|---|
| 220 | 34 | 220 дней (100%) | 0 дней |
| 220 | 35 | 185 дней | 35 дней |
| 220 | 40 | 180 дней | 40 дней, а не 6 |
24 июня 2026 года налоговое ведомство Люксембурга выпустило новый циркуляр L.G. – Conv. D.I. n° 61. В нём есть одно уточнение. Если лимит превышен, день, разделённый между Францией и Люксембургом, для проверки лимита в 34 дня по-прежнему считается полным, но во Франции облагается только его половина. Во французских официальных разъяснениях этого пункта пока нет.
Пример: считаем дни в течение года
Ана живёт в Тьонвиле и работает на полную ставку в банке в городе Люксембурге. По договору у неё около 220 рабочих дней в году. Она ведёт простой учёт:
| Период | Дней вне Люксембурга | Всего с начала года |
|---|---|---|
| Январь–март | 12 дней дома | 12 |
| Апрель–июнь | 10 дней дома, 2 дня обучения в Париже | 24 |
| Июль–сентябрь | 6 дней дома | 30 |
| Октябрь–декабрь | ? | не больше 34 |
К 30 сентября Ана израсходовала 30 дней. На последний квартал у неё осталось 4. Если в декабре она проработает из дома ещё один, уже пятый, полный день, это будет 35-й день. Тогда Франция обложит налогом 35 дней её зарплаты, а не один. Даже если бы она поработала дома только утро, а после обеда поехала в офис, это тоже был бы 35-й день.
Две недели летнего отпуска в Португалии и дни на больничном в учёт не входят. А вот день в Брюсселе на встрече с клиентом вошёл бы.
Налоги на зарплату из Люксембурга: как декларировать
Во Франции люксембургскую зарплату декларируют каждый год, даже если она облагается только в Люксембурге. Зарплату брутто указывают в форме 2047 (декларация доходов из-за границы), а затем в основной декларации 2042 — в графах 1AF и 8TK. Франция даёт налоговый кредит в размере французского налога на этот доход. Поэтому на деле этот доход лишь повышает ставку, по которой облагаются остальные ваши французские доходы.
Если вы превысили 34 дня, зарплату за дни, облагаемые во Франции, указывают в графе 1AG. Франция облагает её в обычном порядке, без этого кредита. Начиная с доходов за 2024 год старый переходный метод не применяется, остаётся только метод конвенции.
В Люксембурге при превышении лимита работодатель удерживает люксембургский налог только с той части зарплаты, которая приходится на дни работы в Люксембурге. Зарплату делят пропорционально рабочим дням, отпуск не учитывают.
Храните доказательства своих дней
Доказать, что вы уложились в лимит, должны вы сами. Налоговые органы перечисляют, что для этого подходит: договор или справка работодателя с местом работы, табели учёта времени, именные проездные билеты, счета из отелей, списки участников встреч и обучений, платежи картой в стране, где вы работали. Ежедневный учёт того, где вы работали, отстоять проще, чем список, восстановленный задним числом в апреле.
Соцстрахование считается отдельно
34 дня — налоговое правило. Соцстрахование регулирует регламент ЕС № 883/2004. По общему правилу, если вы работаете во Франции не меньше 25% времени, вы застрахованы во Франции.
С 1 июля 2023 года Франция и Люксембург применяют рамочное соглашение ЕС о трансграничной удалённой работе. Если удалённая работа из дома во Франции занимает от 25% до 50% рабочего времени (не включая 50%), можно остаться в люксембургской системе соцстрахования. Заявку подаёт работодатель через SECUline — электронный сервис CCSS, люксембургского центра соцстрахования. CCSS выдаёт форму A1, подтверждающую, в какой стране вы застрахованы, на срок до трёх лет. С 1 июля 2024 года заявка может действовать задним числом не больше трёх месяцев.
Для сравнения: в году из 220 рабочих дней 34 дня — это около 15,5%. Можно быть далеко от порогов соцстрахования и всё равно превысить налоговый лимит.
Повысят ли лимит?
Пока нет. В ответе от 5 января 2026 года правительство Люксембурга сообщило, что готово поднять лимит до 25% рабочего времени, а Франция предлагала 40% с ежегодной компенсацией. Новое дополнение к конвенции не подписано. И циркуляр от 24 июня 2026 года, и ответ от 23 июля 2026 года по-прежнему говорят о 34 днях. Дополнительных послаблений из-за закрытия железнодорожной линии Люксембург — Беттембург летом 2026 года тоже не дали. Пока не опубликован новый текст, планируйте год исходя из 34 дней.
Частые вопросы
Полдня работы из дома засчитываются как полный день?
Да, для лимита в 34 дня. Любая часть рабочего дня во Франции или в третьей стране считается одним днём.
Командировки в Германию или Бельгию тоже считаются?
Да. Дни работы в любой стране, кроме Люксембурга, прибавляются к дням во Франции.
У меня 36 дней работы вне Люксембурга. Во Франции облагаются только два лишних дня?
Нет. Если вы превысили 34 дня, Франция облагает зарплату за все 36 дней работы вне Люксембурга.
Считается ли отпуск во Франции?
Нет. Ежегодный отпуск, выходные, праздники и больничные — нерабочие дни, их не учитывают.
Я работаю на 80% ставки. Какой у меня лимит?
34 × 80% = 27,2, после округления в меньшую сторону — 27 дней за полный год.
Статья носит общий характер и не заменяет налоговую консультацию. Свою ситуацию уточните во французской налоговой службе или в люксембургском налоговом ведомстве Administration des contributions directes. Источники: налоговая конвенция между Францией и Люксембургом от 20 марта 2018 года, пункт 3 протокола и дополнение от 7 ноября 2022 года; соглашение по взаимосогласительной процедуре от 16 июля 2020 года; циркуляр ACD L.G. – Conv. D.I. n° 61 от 24 июня 2026 года; разъяснения impots.gouv.fr и инструкция к форме 2047; ответы на парламентские вопросы № 3216 и № 4364 (Chambre des Députés, парламент Люксембурга); страницы CCSS и CLEISS о трансграничной удалённой работе.
