Für das Homeoffice von Luxemburg-Grenzgängern mit Wohnsitz in Frankreich gilt eine feste Grenze: 34 Tage im Jahr. So viele Tage dürfen Sie außerhalb Luxemburgs arbeiten, ob zu Hause in Frankreich, auf einer Schulung oder auf Dienstreise. Ihr ganzes Gehalt wird dann weiterhin in Luxemburg versteuert. Mit dem 35. Tag ändert sich alles: Dann besteuert Frankreich das Gehalt für jeden Arbeitstag außerhalb Luxemburgs, und zwar ab dem ersten Tag, nicht nur für die Tage über 34. Für die Sozialversicherung gilt eine eigene Regel. Zählen Sie deshalb getrennt: einmal für die Steuer, einmal für die Sozialversicherung.
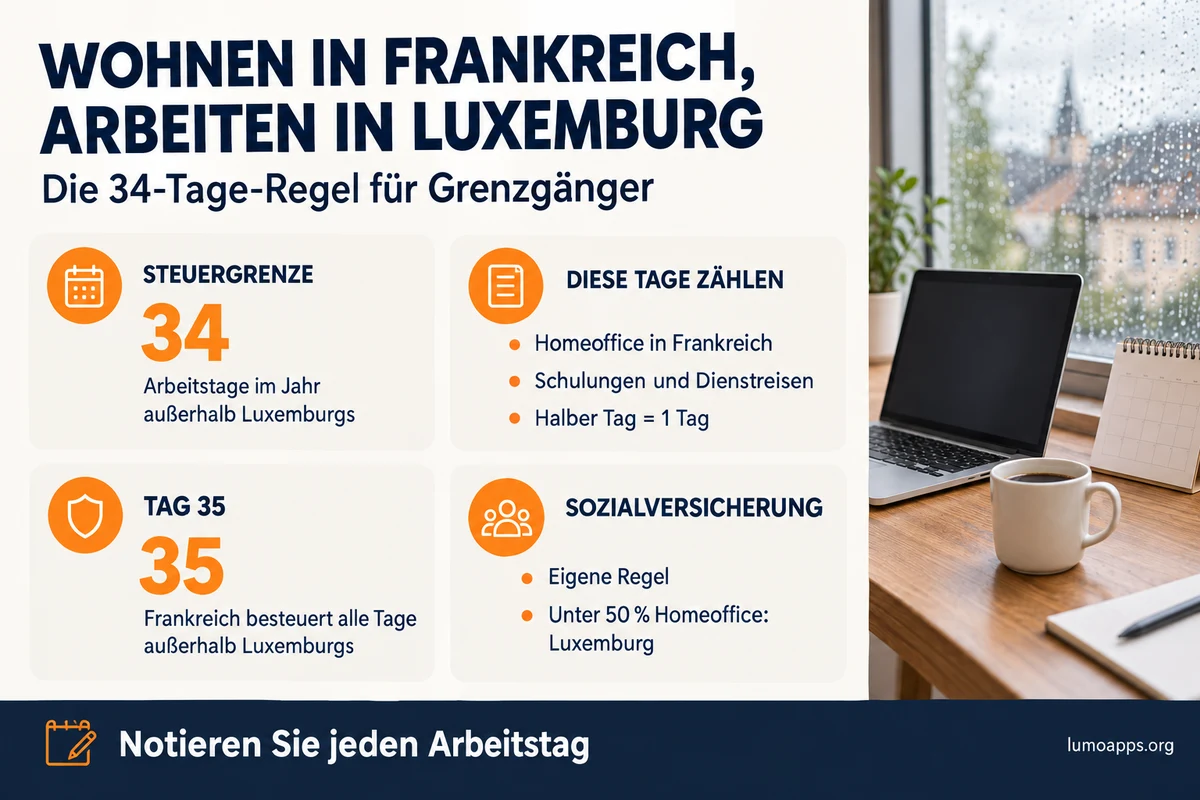
34 Tage Homeoffice: die Regel in Kürze
Nach dem Doppelbesteuerungsabkommen (DBA) zwischen Frankreich und Luxemburg vom 20. März 2018 wird ein Gehalt grundsätzlich dort besteuert, wo die Tätigkeit ausgeübt wird. Ein Arbeitstag am Küchentisch in Metz oder Thionville ist also im Prinzip in Frankreich steuerpflichtig.
Ziffer 3 des Protokolls zum Abkommen macht davon eine Ausnahme. Wer in Frankreich steuerlich ansässig ist und in einem Kalenderjahr höchstens 34 Tage physisch in Frankreich oder in einem Drittstaat arbeitet, gilt für das ganze Jahr als in Luxemburg tätig. Das Gehalt wird dann nur in Luxemburg besteuert.
Früher lag die Grenze bei 29 Tagen. Ein Änderungsabkommen vom 7. November 2022 hat sie für Einkünfte ab dem 1. Januar 2023 auf 34 Tage angehoben. Frankreich hat es mit einem Gesetz vom 17. Februar 2025 gebilligt. Am 4. März 2025 trat es in Kraft, rückwirkend ab dem Steuerjahr 2023. Die luxemburgische Regierung hat am 23. Juli 2026 bestätigt, dass weiterhin 34 Tage gelten.
Ihre Staatsangehörigkeit spielt keine Rolle. Ob Portugiese, Rumänin oder Franzose: Wer bei einem privaten Arbeitgeber in Luxemburg angestellt und in Frankreich steuerlich ansässig ist, zählt die Tage auf dieselbe Weise. Für Beschäftigte des luxemburgischen Staates gilt ein eigener Artikel des Abkommens. Unter die 34-Tage-Regel fallen dort nur Franzosen, die nicht zugleich die luxemburgische Staatsangehörigkeit besitzen.
Welche Tage bei den 34 mitzählen
Entscheidend ist, wo Sie sich beim Arbeiten physisch aufhalten: außerhalb Luxemburgs oder nicht. Die Tage in Frankreich und in allen Drittstaaten werden zusammengerechnet. Mitgezählt werden:
- Homeoffice in Frankreich;
- Schulungen in Frankreich oder in einem anderen Land, auch wenn sie nur einen Teil des Tages dauern;
- Dienstreisen, Kundentermine und alle anderen beruflichen Reisen außerhalb Luxemburgs;
- Tage, die Sie auf zwei Orte aufteilen: Ein Vormittag zu Hause in Frankreich und ein Nachmittag im Büro in Luxemburg zählen zusammen als ein voller Tag.
Nicht mitgezählt werden Jahresurlaub, Wochenenden und Feiertage, an denen Sie nicht arbeiten müssen, Krankheitstage sowie Fälle höherer Gewalt, auf die weder Sie noch Ihr Arbeitgeber Einfluss haben. Ein Tag in Frankreich, an dem Sie nicht arbeiten, bleibt außen vor.
Teilzeit oder Arbeitsbeginn im Laufe des Jahres
Die 34 Tage werden anteilig gekürzt und abgerundet. Bei 75 % Teilzeit liegt die Grenze bei 25 Tagen (34 × 75 % = 25,5). Ein Vollzeitvertrag ab dem 1. Juli ergibt 17 Tage. Bei 75 % ab dem 1. Oktober sind es 6 Tage. Die Grenze gilt pro Kalenderjahr und für alle Ihre Arbeitsverträge in diesem Jahr zusammen.
Was am 35. Tag passiert
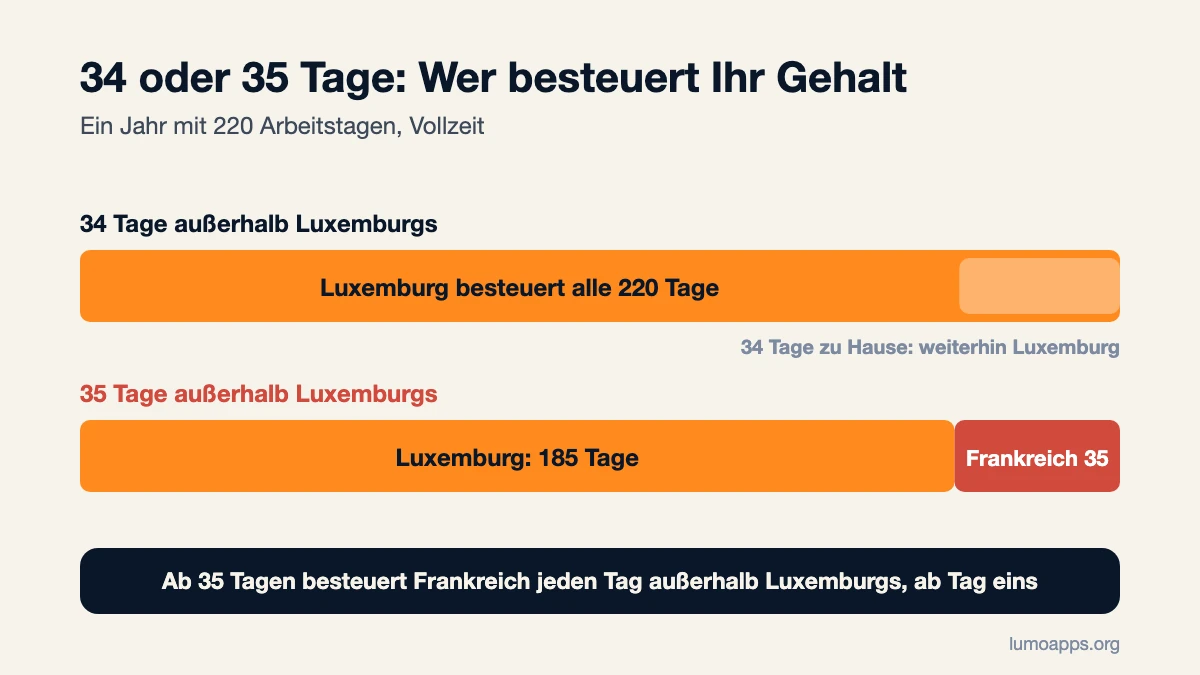
Sobald Sie die Grenze überschreiten, entfällt die Ausnahme für das ganze Jahr. Frankreich darf dann das Gehalt für alle Tage besteuern, an denen Sie außerhalb Luxemburgs gearbeitet haben, ab dem ersten Tag. Luxemburg behält das Besteuerungsrecht nur für die Tage, die Sie dort gearbeitet haben.
| Arbeitstage im Jahr | Tage außerhalb Luxemburgs | Besteuert in Luxemburg | Besteuert in Frankreich |
|---|---|---|---|
| 220 | 34 | 220 Tage (100 %) | 0 Tage |
| 220 | 35 | 185 Tage | 35 Tage |
| 220 | 40 | 180 Tage | 40 Tage, nicht 6 |
Die luxemburgische Steuerverwaltung, die Administration des contributions directes (ACD), hat am 24. Juni 2026 ein neues Rundschreiben veröffentlicht: die circulaire L.G. – Conv. D.I. n° 61. Es ergänzt ein Detail. Ist die Grenze überschritten, zählt ein zwischen Frankreich und Luxemburg aufgeteilter Tag bei der 34-Tage-Prüfung weiterhin als voller Tag. In Frankreich besteuert wird aber nur die Hälfte davon. Die offiziellen französischen Erläuterungen greifen diesen Punkt bisher nicht auf.
Ein Beispiel: die Tage übers Jahr zählen
Ana wohnt in Thionville und arbeitet in Vollzeit für eine Bank in Luxemburg-Stadt. Laut Vertrag hat sie rund 220 Arbeitstage im Jahr. Sie führt eine einfache Liste:
| Zeitraum | Tage außerhalb Luxemburgs | Summe bisher |
|---|---|---|
| Januar–März | 12 Tage zu Hause | 12 |
| April–Juni | 10 Tage zu Hause, 2 Tage Schulung in Paris | 24 |
| Juli–September | 6 Tage zu Hause | 30 |
| Oktober–Dezember | ? | höchstens 34 |
Bis zum 30. September hat Ana 30 Tage verbraucht. Für das letzte Quartal bleiben ihr 4. Arbeitet sie im Dezember einen fünften ganzen Tag zu Hause, ist das Tag 35. Frankreich würde dann 35 Tage ihres Gehalts besteuern, nicht nur einen. Auch ein Vormittag zu Hause vor einem Nachmittag im Büro wäre bereits Tag 35.
Ihre zwei Wochen Sommerurlaub in Portugal und die Tage, an denen sie krank war, stehen nicht auf der Liste. Ein Tag mit Kundentermin in Brüssel käme dagegen hinzu.
Was Sie in der Steuererklärung angeben
In Frankreich geben Sie Ihr luxemburgisches Gehalt jedes Jahr an, auch wenn die Steuer darauf nur in Luxemburg anfällt. Das Bruttogehalt tragen Sie in das Formular 2047 für Auslandseinkünfte ein und übernehmen es dann in die Hauptsteuererklärung 2042, in die Felder 1AF und 8TK. Frankreich gewährt eine Steuergutschrift in Höhe der französischen Steuer auf diese Einkünfte. In der Praxis erhöht das Gehalt also nur den Steuersatz für Ihre übrigen französischen Einkünfte.
Haben Sie mehr als 34 Tage außerhalb Luxemburgs gearbeitet, gehört das Gehalt für die in Frankreich steuerpflichtigen Tage in Feld 1AG. Frankreich besteuert es dann ganz normal, ohne diese Gutschrift. Ab den Einkünften 2024 gilt die frühere Übergangsmethode nicht mehr, sondern nur noch die Methode des Abkommens.
In Luxemburg behält der Arbeitgeber bei überschrittener Grenze die luxemburgische Steuer nur auf den Gehaltsanteil für die in Luxemburg gearbeiteten Tage ein. Das Gehalt wird im Verhältnis der Arbeitstage aufgeteilt, Urlaub zählt dabei nicht mit.
Bewahren Sie Belege für Ihre Tage auf
Sie müssen nachweisen, dass Sie die Grenze eingehalten haben. Die Steuerbehörden nennen dafür hilfreiche Belege: Arbeitsvertrag oder Arbeitgeberbescheinigung mit dem Arbeitsort, Zeiterfassungen, Fahrkarten auf Ihren Namen und Hotelrechnungen. Dazu kommen Teilnehmerlisten von Besprechungen und Schulungen sowie Kartenzahlungen in dem Land, in dem Sie gearbeitet haben. Eine Liste der Arbeitsorte, die Sie Tag für Tag führen, ist ein besserer Nachweis als eine Rekonstruktion im April.
Sozialversicherung: eine eigene Zählung
Die 34 Tage sind eine Steuerregel. Für die Sozialversicherung gilt die EU-Verordnung 883/2004. Danach sind Sie in der Regel in Frankreich versichert, wenn Sie mindestens 25 % Ihrer Arbeitszeit dort tätig sind.
Seit dem 1. Juli 2023 wenden Frankreich und Luxemburg beide das EU-Rahmenübereinkommen zur grenzüberschreitenden Telearbeit an. Arbeiten Sie 25 % bis unter 50 % Ihrer Arbeitszeit im Homeoffice, können Sie im luxemburgischen System versichert bleiben. Den Antrag muss Ihr Arbeitgeber über SECUline stellen, das Onlineportal des CCSS (Centre commun de la sécurité sociale, die zentrale Stelle der luxemburgischen Sozialversicherung). Das CCSS stellt dann eine A1-Bescheinigung für bis zu drei Jahre aus. Seit dem 1. Juli 2024 kann der Antrag höchstens drei Monate rückwirkend gestellt werden.
Zur Einordnung: Bei 220 Arbeitstagen im Jahr entsprechen 34 Tage etwa 15,5 %. Sie können also deutlich unter den Schwellen der Sozialversicherung bleiben und trotzdem die steuerliche Grenze überschreiten.
Wird die Grenze angehoben?
Vorerst nicht. In einer Antwort vom 5. Januar 2026 erklärte die luxemburgische Regierung, sie sei bereit, die Grenze auf 25 % der Arbeitszeit anzuheben. Frankreich hatte 40 % mit einem jährlichen Ausgleich vorgeschlagen. Ein neues Änderungsabkommen wurde bisher nicht unterzeichnet. Das Rundschreiben vom 24. Juni 2026 und die Antwort vom 23. Juli 2026 nennen beide weiterhin 34 Tage. Auch für die Sperrung der Bahnstrecke Luxemburg–Bettemburg im Sommer 2026 gab es keine zusätzliche Toleranz. Solange kein neuer Text veröffentlicht ist, planen Sie Ihr Jahr mit 34 Tagen.
Häufige Fragen
Zählt ein halber Tag im Homeoffice als ganzer Tag?
Ja, für die 34-Tage-Grenze schon. Auch ein Teil eines Arbeitstags in Frankreich oder in einem Drittstaat zählt als ein Tag.
Zählen Dienstreisen nach Deutschland oder Belgien mit?
Ja. Arbeitstage in jedem anderen Land als Luxemburg kommen zu Ihren Tagen in Frankreich hinzu.
Ich habe 36 Tage außerhalb Luxemburgs gearbeitet. Werden in Frankreich nur die zwei zusätzlichen Tage besteuert?
Nein. Sobald Sie die 34 Tage überschreiten, besteuert Frankreich das Gehalt für alle 36 Tage außerhalb Luxemburgs.
Zählt Urlaub in Frankreich mit?
Nein. Jahresurlaub, Wochenenden, Feiertage und Krankheitstage sind keine Arbeitstage und werden nicht gezählt.
Ich arbeite in Teilzeit zu 80 %. Wo liegt meine Grenze?
34 × 80 % = 27,2, abgerundet 27 Tage für ein volles Jahr.
Dieser Artikel ist eine allgemeine Information und keine Steuerberatung. Klären Sie Ihre persönliche Situation mit dem französischen Finanzamt oder mit der luxemburgischen Administration des contributions directes. Quellen: Doppelbesteuerungsabkommen Frankreich–Luxemburg vom 20. März 2018, Ziffer 3 des Protokolls und Änderungsabkommen vom 7. November 2022; Verständigungsvereinbarung vom 16. Juli 2020; Rundschreiben der ACD L.G. – Conv. D.I. n° 61 vom 24. Juni 2026; Erläuterungen und Hinweisblatt 2047 auf impots.gouv.fr; Antworten auf die parlamentarischen Anfragen n° 3216 und n° 4364 (Chambre des Députés); Seiten von CCSS und CLEISS zur grenzüberschreitenden Telearbeit.
