Si vives en Francia y cruzas la frontera para trabajar en Luxemburgo, puedes pasar hasta 34 días al año trabajando fuera de Luxemburgo: desde casa en Francia, en un curso de formación o en un viaje de trabajo. Todo tu salario seguirá tributando en Luxemburgo. El día 35 lo cambia todo: Francia pasa a gravar el salario de cada día trabajado fuera de Luxemburgo, contando desde el primero y no solo los que pasan de 34. La seguridad social sigue otra regla, así que lleva dos recuentos por separado.
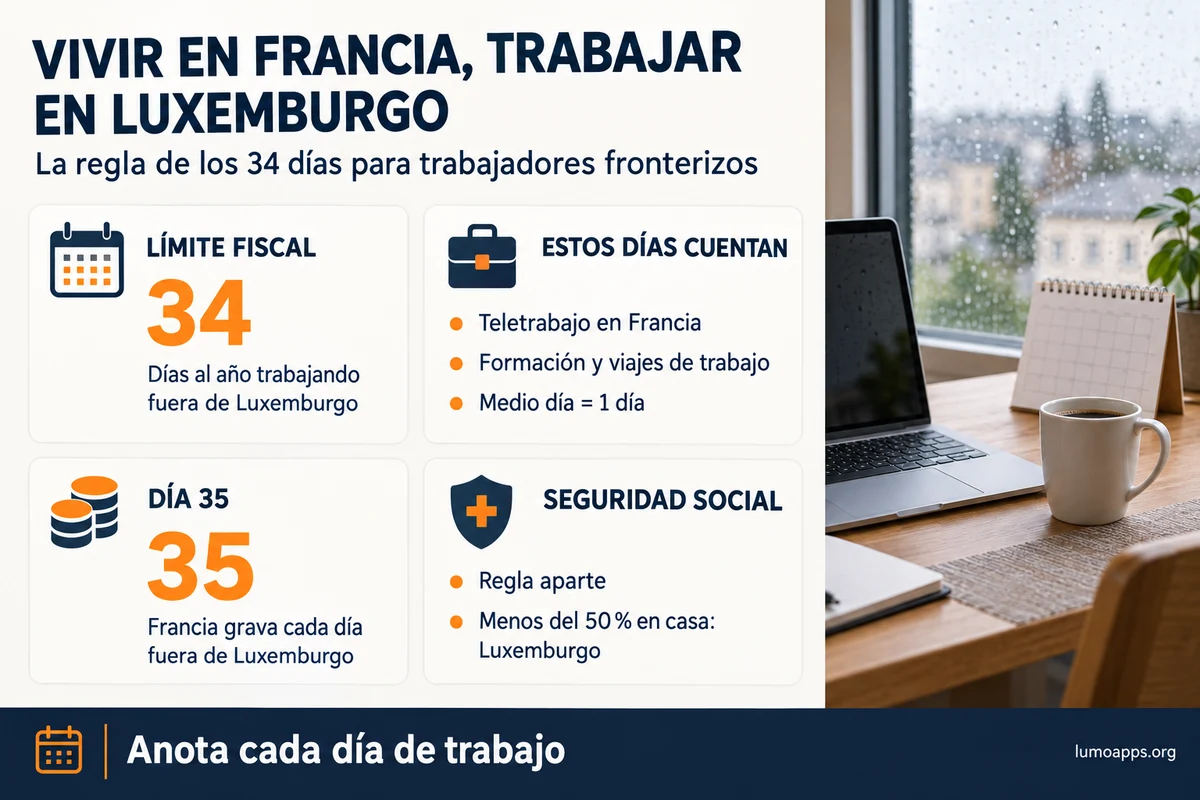
La regla de los 34 días, en resumen
Según el convenio fiscal entre Francia y Luxemburgo del 20 de marzo de 2018, el salario tributa, por regla general, donde se trabaja. Un día que trabajas desde la cocina de tu casa en Metz o en Thionville es, en principio, un día que tributa en Francia.
El punto 3 del protocolo del convenio introduce una excepción. Si un residente en Francia trabaja físicamente en Francia o en un tercer país 34 días o menos en un año natural, se considera que ha trabajado todo el año en Luxemburgo. El salario tributa entonces solo en Luxemburgo.
Antes el límite era de 29 días. Una adenda firmada el 7 de noviembre de 2022 lo subió a 34 para los ingresos desde el 1 de enero de 2023. Francia la aprobó mediante una ley del 17 de febrero de 2025 y entró en vigor el 4 de marzo de 2025, con efectos retroactivos desde el ejercicio fiscal 2023. El 23 de julio de 2026 el Gobierno de Luxemburgo confirmó que el límite sigue siendo de 34 días.
La regla no depende de tu nacionalidad. Un empleado portugués, rumano o francés con residencia fiscal en Francia que trabaja para una empresa privada luxemburguesa cuenta los días de la misma forma. Los empleados públicos se rigen por otro artículo del convenio: a ellos solo se les aplican los 34 días si tienen la nacionalidad francesa y no la luxemburguesa.
Qué días cuentan para los 34
El criterio es estar físicamente fuera de Luxemburgo por trabajo. Los días en Francia y en cualquier tercer país se suman. Cuentan estos:
- el teletrabajo desde casa en Francia;
- un curso de formación en Francia o en otro país, aunque dure solo una parte del día;
- un viaje de trabajo, una reunión con un cliente o cualquier otro desplazamiento laboral fuera de Luxemburgo;
- un día repartido entre dos lugares: si pasas la mañana en casa, en Francia, y la tarde en la oficina de Luxemburgo, cuenta como un día entero.
No cuentan las vacaciones, los fines de semana y festivos en los que no tienes que trabajar, las bajas por enfermedad ni los casos de fuerza mayor ajenos a ti y a tu empleador. Un día en Francia que no es laborable queda fuera de la cuenta.
Jornada parcial o empleo que empieza a mitad de año
Los 34 días se reducen proporcionalmente y se redondean a la baja. Con una jornada parcial del 75 %, el límite es de 25 días (34 × 75 % = 25,5). Con un contrato a tiempo completo que empieza el 1 de julio, el límite queda en 17 días. Con un 75 % desde el 1 de octubre, el límite es de 6 días. El límite es por año natural y se reparte entre todos los contratos de trabajo que tengas ese año.
Qué pasa el día 35
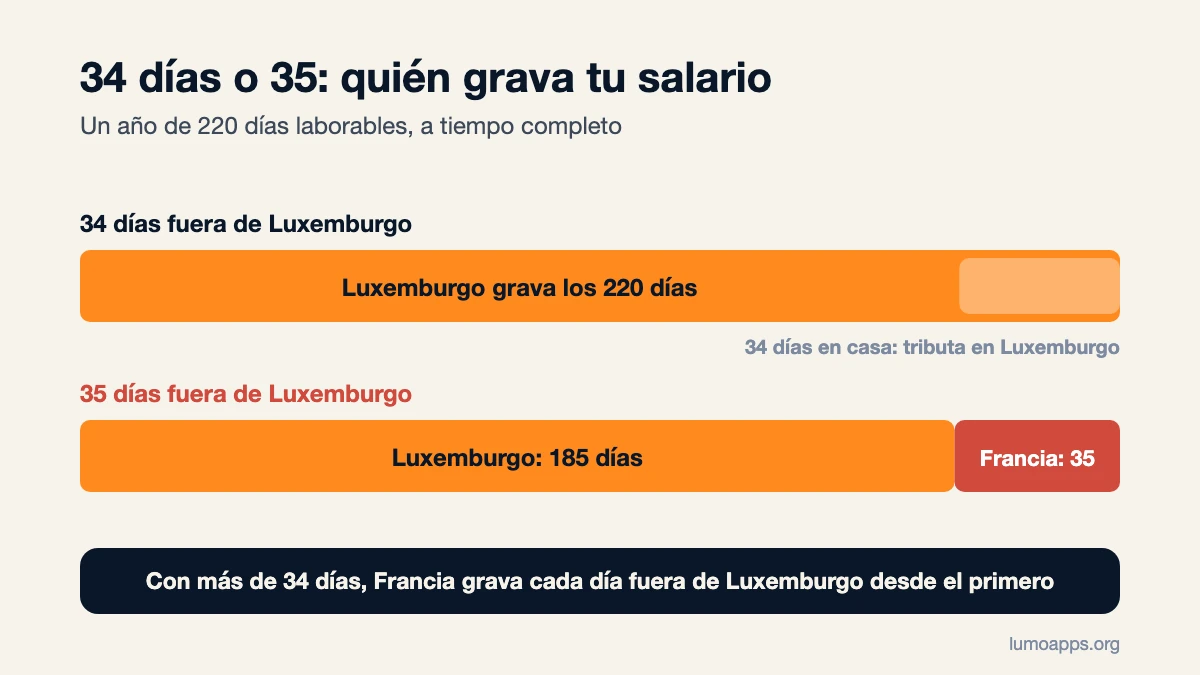
En cuanto superas el límite, la excepción desaparece para todo el año. Francia adquiere el derecho a gravar el salario de todos los días trabajados fuera de Luxemburgo, desde el primero. Luxemburgo conserva solo los días trabajados en su territorio.
| Días laborables en el año | Días fuera de Luxemburgo | Tributan en Luxemburgo | Tributan en Francia |
|---|---|---|---|
| 220 | 34 | 220 días (100 %) | 0 días |
| 220 | 35 | 185 días | 35 días |
| 220 | 40 | 180 días | 40 días, no 6 |
La Administration des contributions directes (ACD), la agencia tributaria de Luxemburgo, publicó el 24 de junio de 2026 una nueva circular, la L.G. – Conv. D.I. n° 61. Añade un matiz: si se supera el límite, un día repartido entre Francia y Luxemburgo sigue contando como día entero para la regla de los 34 días, pero Francia solo grava la mitad. La documentación oficial francesa todavía no recoge este punto.
Ejemplo: cómo contar los días a lo largo del año
Ana vive en Thionville y trabaja a tiempo completo en un banco de la ciudad de Luxemburgo. Según su contrato, trabaja unos 220 días al año. Lleva un registro sencillo:
| Periodo | Días fuera de Luxemburgo | Total acumulado |
|---|---|---|
| Enero–marzo | 12 días en casa | 12 |
| Abril–junio | 10 días en casa y 2 días de formación en París | 24 |
| Julio–septiembre | 6 días en casa | 30 |
| Octubre–diciembre | ? | 34 como máximo |
A 30 de septiembre, Ana lleva 30 días. Le quedan 4 para el último trimestre. Si en diciembre trabaja desde casa un quinto día completo, ese será el día 35. Francia gravaría entonces 35 días de su salario, no uno. Incluso una mañana en casa antes de ir a la oficina por la tarde contaría como día 35.
Las dos semanas de vacaciones de verano en Portugal y los días de baja por enfermedad no entran en la cuenta. Un día en Bruselas para reunirse con un cliente, sí.
Cómo declararlo
En Francia declaras tu salario luxemburgués todos los años, aunque solo tribute en Luxemburgo. El salario bruto se anota primero en el formulario 2047 (anexo de ingresos obtenidos en el extranjero) y después en el 2042, la declaración de la renta, en las casillas 1AF y 8TK. Francia concede un crédito fiscal equivalente al impuesto francés sobre esos ingresos. En la práctica, solo eleva el tipo que se aplica a tus demás ingresos franceses.
Si superaste los 34 días, el salario de los días que grava Francia va en la casilla 1AG y tributa en Francia de forma normal, sin ese crédito. A partir de los ingresos de 2024 ya no se aplica el antiguo método transitorio, solo el del convenio.
En Luxemburgo, si se supera el límite, el empleador retiene el impuesto luxemburgués solo sobre la parte del salario de los días trabajados en Luxemburgo. El salario se reparte en proporción a los días laborables, sin contar las vacaciones.
Guarda pruebas de tus días
Te toca demostrar que no superaste el límite. Las autoridades fiscales citan como pruebas útiles un contrato o un certificado del empleador con el lugar de trabajo, hojas de horas, billetes de transporte nominativos, facturas de hotel, listas de asistencia a reuniones y formaciones, y pagos con tarjeta en el país donde trabajaste. Un registro de dónde trabajaste cada día, anotado sobre la marcha, se defiende mejor que una reconstrucción hecha en abril.
Teletrabajo transfronterizo: la seguridad social se cuenta aparte
Los 34 días son una regla fiscal. La seguridad social se rige por el Reglamento europeo (CE) 883/2004. Por regla general, si trabajas al menos el 25 % de tu tiempo en Francia, cotizas en Francia.
Desde el 1 de julio de 2023, Francia y Luxemburgo aplican el acuerdo marco europeo sobre teletrabajo transfronterizo. Si teletrabajas desde casa al menos el 25 % de tu tiempo de trabajo, pero menos del 50 %, puedes seguir cotizando en Luxemburgo. Tu empleador debe solicitarlo en SECUline, el portal del Centre commun de la sécurité sociale (CCSS), el organismo de seguridad social de Luxemburgo. La CCSS emite entonces un formulario A1 por un máximo de tres años. Desde el 1 de julio de 2024, la solicitud puede tener efecto retroactivo de tres meses como máximo.
Para hacerse una idea: en un año de 220 días laborables, 34 días son alrededor del 15,5 %. Puedes quedarte muy por debajo de los umbrales de la seguridad social y aun así pasarte del límite fiscal.
¿Subirá el límite?
De momento, no. En una respuesta del 5 de enero de 2026, el Gobierno de Luxemburgo dijo estar dispuesto a subir el límite al 25 % del tiempo de trabajo. Francia, por su parte, había propuesto un 40 % con una compensación anual. No se ha firmado ninguna adenda nueva. La circular del 24 de junio de 2026 y la respuesta del 23 de julio de 2026 siguen hablando de 34 días. Tampoco se concedió ningún margen adicional por el cierre de la línea ferroviaria Luxemburgo–Bettembourg en el verano de 2026. Hasta que se publique un texto nuevo, planifica tu año con 34 días.
Preguntas frecuentes
¿Media jornada en casa cuenta como un día entero?
Sí, para el límite de 34 días. Cualquier parte de una jornada laboral pasada en Francia o en un tercer país cuenta como un día.
¿Cuentan los viajes de trabajo a Alemania o Bélgica?
Sí. Los días trabajados en cualquier país distinto de Luxemburgo se suman a tus días en Francia.
He trabajado 36 días fuera de Luxemburgo. ¿Francia grava solo los dos días de más?
No. Si superas los 34 días, Francia grava el salario de los 36 días trabajados fuera de Luxemburgo.
¿Cuentan las vacaciones en Francia?
No. Las vacaciones, los fines de semana, los festivos y los días de baja por enfermedad no son días laborables y no se cuentan.
Trabajo a tiempo parcial al 80 %. ¿Cuál es mi límite?
34 × 80 % = 27,2, que se redondea a la baja: 27 días en un año completo.
Este artículo es información general, no asesoramiento fiscal. Consulta tu caso con la administración tributaria francesa o con la ACD luxemburguesa. Fuentes: convenio fiscal entre Francia y Luxemburgo del 20 de marzo de 2018, punto 3 del protocolo y adenda del 7 de noviembre de 2022; acuerdo amistoso del 16 de julio de 2020; circular de la ACD L.G. – Conv. D.I. n° 61 del 24 de junio de 2026; indicaciones de impots.gouv.fr y nota explicativa del formulario 2047; respuestas a las preguntas parlamentarias n° 3216 y n° 4364 (Chambre des Députés); páginas de la CCSS y del CLEISS sobre teletrabajo transfronterizo.
