العمل في لوكسمبورغ مع السكن في فرنسا يتيح لك 34 يوما في السنة من العمل خارج لوكسمبورغ: من بيتك في فرنسا، أو في دورة تدريبية، أو في رحلة عمل. ويبقى راتبك كله خاضعا للضريبة في لوكسمبورغ. أما اليوم الـ35 فيقلب الحساب: تفرض فرنسا عندئذ الضريبة على كل يوم عملته خارج لوكسمبورغ، من اليوم الأول، لا على الأيام التي تزيد على 34 فقط. وللضمان الاجتماعي قاعدة مستقلة، فاحتفظ بحسابين منفصلين للأيام.
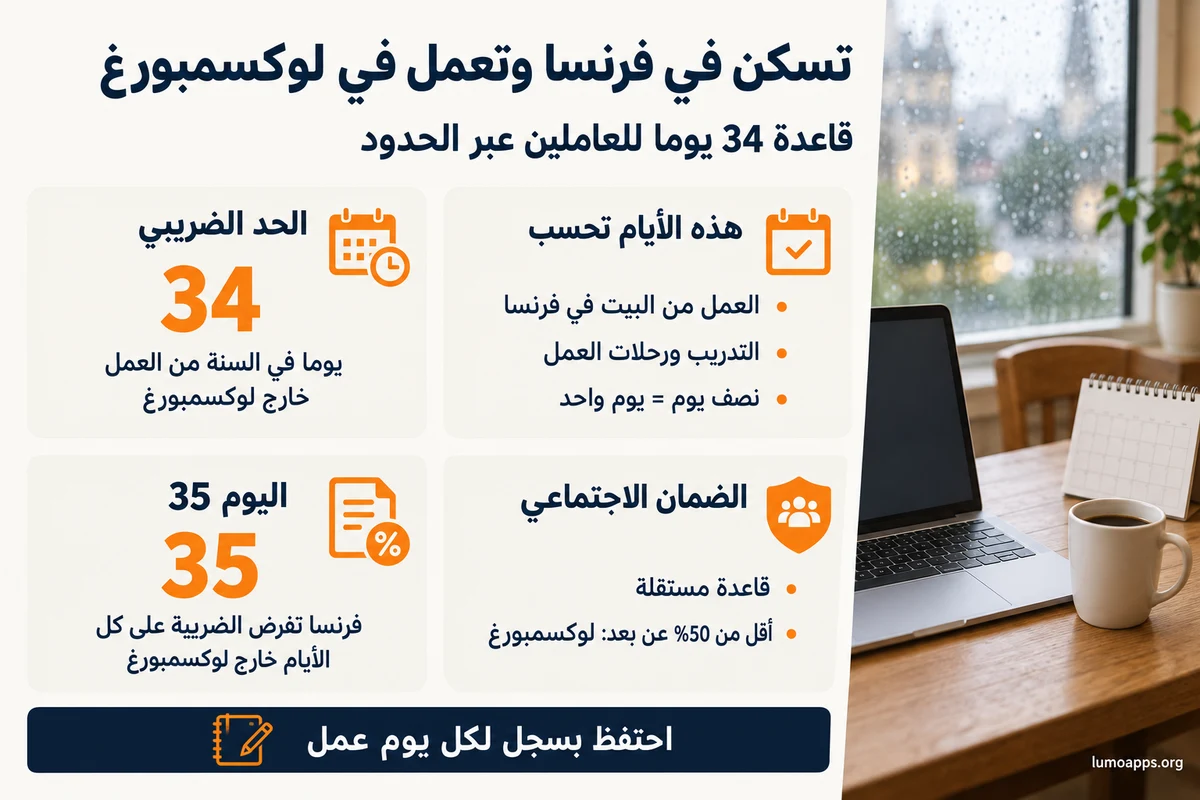
قاعدة الأيام الـ34 باختصار
تنص الاتفاقية الضريبية بين فرنسا ولوكسمبورغ، أي اتفاقية تجنب الازدواج الضريبي الموقعة في 20 مارس 2018، على أن الراتب يخضع عادة للضريبة في البلد الذي يؤدى فيه العمل. فاليوم الذي تعمل فيه من مطبخك في ميتز أو تيونفيل هو، من حيث المبدأ، يوم ضريبي فرنسي.
لكن النقطة 3 من البروتوكول الملحق بالاتفاقية تضع استثناء. فإذا كنت مقيما في فرنسا ولم تتجاوز الأيام التي عملت فيها فعليا في فرنسا أو في بلد ثالث 34 يوما في السنة الميلادية، اعتبرت السنة كلها سنة عمل في لوكسمبورغ. وعندئذ لا يخضع الراتب للضريبة إلا في لوكسمبورغ.
كان الحد في السابق 29 يوما. ثم رفعه إلى 34 يوما تعديل موقع في 7 نوفمبر 2022، يسري على الدخل المحقق ابتداء من 1 يناير 2023. وصادقت عليه فرنسا بقانون صدر في 17 فبراير 2025، ودخل التعديل حيز التنفيذ في 4 مارس 2025 بأثر رجعي يعود إلى السنة الضريبية 2023. وأكدت حكومة لوكسمبورغ في 23 يوليو 2026 أن الحد لا يزال 34 يوما.
لا تتوقف القاعدة على جنسيتك. فالعامل العابر للحدود (frontalier) لدى شركة خاصة في لوكسمبورغ يحسب الأيام بالطريقة نفسها، أيا كانت جنسيته، برتغالية أو رومانية أو فرنسية، ما دام مقيما ضريبيا في فرنسا. أما موظفو الدولة فتسري عليهم مادة أخرى من الاتفاقية، ولا تشمل قاعدة الأيام الـ34 منهم إلا المواطنين الفرنسيين الذين لا يحملون جنسية لوكسمبورغ.
الأيام التي تدخل في حساب الـ34
المعيار هو أن تكون موجودا فعليا خارج لوكسمبورغ وأنت تعمل. وتجمع أيام فرنسا وأيام أي بلد ثالث معا. وتدخل في الحساب الأيام التالية:
- العمل من البيت في فرنسا؛
- دورة تدريبية في فرنسا أو في بلد آخر، حتى لو استغرقت جزءا من اليوم؛
- رحلة عمل، أو اجتماع مع عميل، أو أي تنقل مهني آخر خارج لوكسمبورغ؛
- اليوم الموزع بين مكانين: إذا عملت صباحا من البيت في فرنسا وبعد الظهر في المكتب في لوكسمبورغ، يحسب ذلك يوما كاملا.
ولا تدخل في الحساب الإجازة السنوية، ولا عطلات نهاية الأسبوع والأعياد الرسمية التي لا يطلب منك العمل فيها، ولا الإجازة المرضية، ولا القوة القاهرة الخارجة عن إرادتك وإرادة صاحب العمل. فكل يوم تقضيه في فرنسا دون أن يكون يوم عمل يبقى خارج الحساب.
العمل بدوام جزئي أو بدء العمل في منتصف السنة
يخفض حد الأيام الـ34 تناسبيا، ويقرب الناتج إلى العدد الصحيح الأدنى. فبدوام جزئي بنسبة 75% يصبح الحد 25 يوما (34 × 75% = 25.5). والعقد بدوام كامل الذي يبدأ في 1 يوليو يمنحك 17 يوما. وبنسبة 75% ابتداء من 1 أكتوبر يكون الحد 6 أيام. والحد يحسب لكل سنة ميلادية، وتشترك فيه كل عقود عملك في تلك السنة.
ماذا يحدث في اليوم الـ35
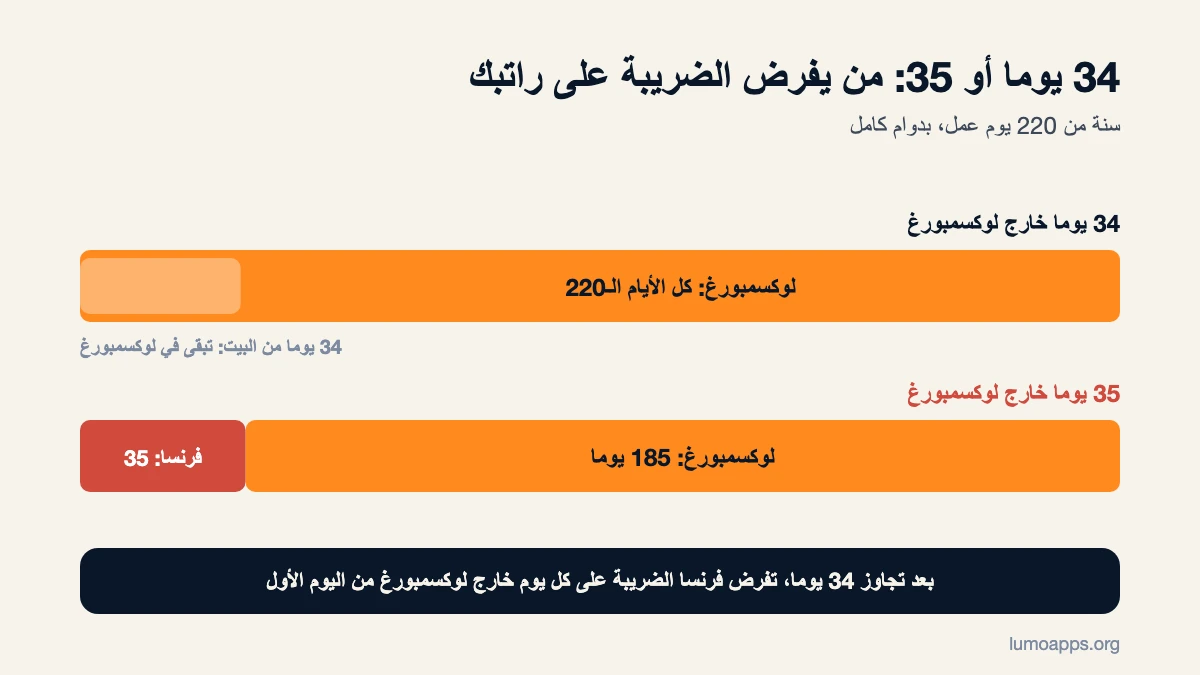
إذا تجاوزت الحد سقط الاستثناء عن السنة كلها. فيصبح لفرنسا حق فرض الضريبة على راتب كل الأيام التي عملتها خارج لوكسمبورغ، بدءا من اليوم الأول. ولا يبقى للوكسمبورغ إلا الأيام التي عملتها على أراضيها.
| أيام العمل في السنة | الأيام خارج لوكسمبورغ | تخضع للضريبة في لوكسمبورغ | تخضع للضريبة في فرنسا |
|---|---|---|---|
| 220 | 34 | 220 يوما (100%) | 0 يوم |
| 220 | 35 | 185 يوما | 35 يوما |
| 220 | 40 | 180 يوما | 40 يوما، لا 6 |
نشرت إدارة الضرائب المباشرة في لوكسمبورغ تعميما جديدا في 24 يونيو 2026، وهو يضيف تفصيلا واحدا. بعد تجاوز الحد، يبقى اليوم الموزع بين فرنسا ولوكسمبورغ يوما كاملا في حساب الأيام الـ34، لكن نصفه فقط يخضع للضريبة في فرنسا. ولا تذكر الإرشادات الرسمية الفرنسية هذه النقطة حتى الآن.
مثال: حساب الأيام على مدار السنة
تسكن آنا في تيونفيل وتعمل بدوام كامل في بنك في مدينة لوكسمبورغ. ويمنحها عقدها نحو 220 يوم عمل في السنة. وهي تسجل أيامها في جدول بسيط:
| الفترة | الأيام خارج لوكسمبورغ | المجموع التراكمي |
|---|---|---|
| يناير–مارس | 12 يوما في البيت | 12 |
| أبريل–يونيو | 10 أيام في البيت، ويومان من التدريب في باريس | 24 |
| يوليو–سبتمبر | 6 أيام في البيت | 30 |
| أكتوبر–ديسمبر | ؟ | 34 على الأكثر |
حتى 30 سبتمبر استهلكت آنا 30 يوما، وبقيت لها 4 أيام للربع الأخير. فإذا عملت في ديسمبر من البيت يوما كاملا خامسا، صار ذلك يومها الـ35. وعندئذ تفرض فرنسا الضريبة على راتب 35 يوما، لا على يوم واحد. بل إن صباحا واحدا في البيت قبل الذهاب إلى المكتب بعد الظهر يكفي ليجعل ذلك اليوم هو الـ35.
لا تدخل في الجدول إجازتها الصيفية لمدة أسبوعين في البرتغال، ولا الأيام التي غابت فيها بسبب المرض. أما يوم في بروكسل لاجتماع مع عميل فكان سيدخل فيه.
كيف تصرح بدخلك
في فرنسا تصرح كل سنة براتبك من لوكسمبورغ، حتى لو كان لا يخضع للضريبة إلا في لوكسمبورغ. يدون الراتب الإجمالي في الاستمارة 2047، وهي استمارة الدخل المحصل في الخارج، ثم في الإقرار الرئيسي 2042، في الخانتين 1AF و8TK. وتمنح فرنسا ائتمانا ضريبيا (crédit d'impôt) يساوي الضريبة الفرنسية على هذا الدخل. فلا أثر لهذا الدخل عمليا إلا رفع نسبة الضريبة المطبقة على دخلك الفرنسي الآخر.
وإذا تجاوزت 34 يوما، يدون راتب الأيام الخاضعة للضريبة في فرنسا في الخانة 1AG، وتفرض عليه فرنسا الضريبة بالطريقة العادية دون ذلك الائتمان. وابتداء من دخل سنة 2024 لم تعد الطريقة الانتقالية القديمة مطبقة، ولا يعمل إلا بطريقة الاتفاقية.
وفي لوكسمبورغ، عند تجاوز الحد، لا يقتطع صاحب العمل ضريبة لوكسمبورغ إلا من حصة الراتب المقابلة لأيام العمل في لوكسمبورغ. ويقسم الراتب بنسبة أيام العمل، دون احتساب الإجازات.
احتفظ بما يثبت أيامك
عليك أن تثبت أنك بقيت ضمن الحد. وتعدد السلطات الضريبية أنواع الأدلة المفيدة: العقد أو شهادة من صاحب العمل تبين مكان العمل، وكشوف ساعات العمل، وتذاكر السفر الاسمية، وفواتير الفنادق، وقوائم الحضور في الاجتماعات والدورات التدريبية، والمدفوعات بالبطاقة في البلد الذي عملت فيه. والسجل اليومي لأماكن عملك، إذا دونته أولا بأول، أسهل في الدفاع عنه من سجل تعيد جمعه من الذاكرة في أبريل.
الضمان الاجتماعي والعمل عن بعد: حساب آخر
حد الأيام الـ34 قاعدة ضريبية. أما الضمان الاجتماعي فتحكمه اللائحة الأوروبية 883/2004. والقاعدة العامة أنك إذا عملت 25% من وقتك على الأقل في فرنسا، تكون مؤمنا في فرنسا.
منذ 1 يوليو 2023 تطبق فرنسا ولوكسمبورغ الاتفاق الإطاري الأوروبي بشأن العمل عن بعد عبر الحدود. فإذا كان العمل عن بعد من البيت يشغل من 25% إلى أقل من 50% من وقت عملك، يمكنك أن تبقى في نظام الضمان الاجتماعي في لوكسمبورغ. وعلى صاحب العمل أن يقدم الطلب عبر منصة SECUline الإلكترونية. ثم يصدر المركز المشترك للضمان الاجتماعي في لوكسمبورغ (CCSS) استمارة A1 لمدة تصل إلى ثلاث سنوات، وهي وثيقة أوروبية تثبت البلد الذي تتبع نظام ضمانه الاجتماعي. ومنذ 1 يوليو 2024 لا يجوز أن يعود الطلب بأثر رجعي أكثر من ثلاثة أشهر.
وللمقارنة: في سنة من 220 يوم عمل، تمثل الأيام الـ34 نحو 15.5% منها. فقد تبقى بعيدا عن حدود الضمان الاجتماعي، ومع ذلك تتجاوز الحد الضريبي.
هل سيرتفع الحد؟
ليس بعد. ففي جواب على سؤال برلماني صدر في 5 يناير 2026، قالت حكومة لوكسمبورغ إنها مستعدة لرفع الحد إلى 25% من وقت العمل، بينما اقترحت فرنسا 40% مع تعويض سنوي. ولم يوقع أي تعديل جديد. ولا يزال التعميم الصادر في 24 يونيو 2026 والجواب الصادر في 23 يوليو 2026 يشيران إلى 34 يوما. ولم يمنح أي تساهل إضافي بسبب إغلاق خط السكة الحديدية لوكسمبورغ–بيتمبورغ في صيف 2026. وإلى أن ينشر نص جديد، خطط لسنتك على أساس 34 يوما.
الأسئلة الشائعة
هل يحسب نصف يوم في البيت يوما كاملا؟
نعم، في حساب حد الأيام الـ34. فأي جزء من يوم العمل تقضيه في فرنسا أو في بلد ثالث يحسب يوما واحدا.
هل تدخل رحلات العمل إلى ألمانيا أو بلجيكا في الحساب؟
نعم. أيام العمل في أي بلد غير لوكسمبورغ تضاف إلى أيامك في فرنسا.
عملت 36 يوما خارج لوكسمبورغ. هل تفرض فرنسا الضريبة على الأيام الزائدة فقط؟
لا. بمجرد تجاوز 34 يوما، تفرض فرنسا الضريبة على راتب الأيام الـ36 كلها التي عملتها خارج لوكسمبورغ.
هل تحسب أيام العطلة في فرنسا؟
لا. الإجازة السنوية وعطلات نهاية الأسبوع والأعياد الرسمية وأيام المرض ليست أيام عمل، فلا تدخل في الحساب.
أعمل بدوام جزئي بنسبة 80%. ما الحد الخاص بي؟
الحساب: 34 × 80% = 27.2، ويقرب إلى 27 يوما عن سنة كاملة.
هذه المقالة معلومات عامة وليست استشارة ضريبية. تحقق من وضعك لدى مصلحة الضرائب الفرنسية أو لدى إدارة الضرائب المباشرة في لوكسمبورغ (Administration des contributions directes). المصادر: الاتفاقية الضريبية بين فرنسا ولوكسمبورغ المؤرخة في 20 مارس 2018، والنقطة 3 من بروتوكولها، وتعديل 7 نوفمبر 2022؛ الاتفاق الودي المؤرخ في 16 يوليو 2020؛ تعميم ACD L.G. – Conv. D.I. n° 61 الصادر في 24 يونيو 2026؛ إرشادات impots.gouv.fr ودليل الاستمارة 2047؛ الجوابان عن السؤالين البرلمانيين رقم 3216 ورقم 4364 (Chambre des Députés)؛ صفحات CCSS وCLEISS عن العمل عن بعد عبر الحدود.
