Quem mora na França e cruza a fronteira para trabalhar no Luxemburgo pode passar até 34 dias por ano trabalhando fora do território luxemburguês, seja em casa na França, seja em um treinamento ou em uma viagem a trabalho. Mesmo assim, o salário inteiro continua tributado no Luxemburgo. O 35º dia muda tudo. A partir dele, a França passa a tributar o salário de todos os dias trabalhados fora do Luxemburgo, contados desde o primeiro, e não só os que passam de 34. A previdência social (segurança social) segue outra regra, por isso mantenha duas contagens.
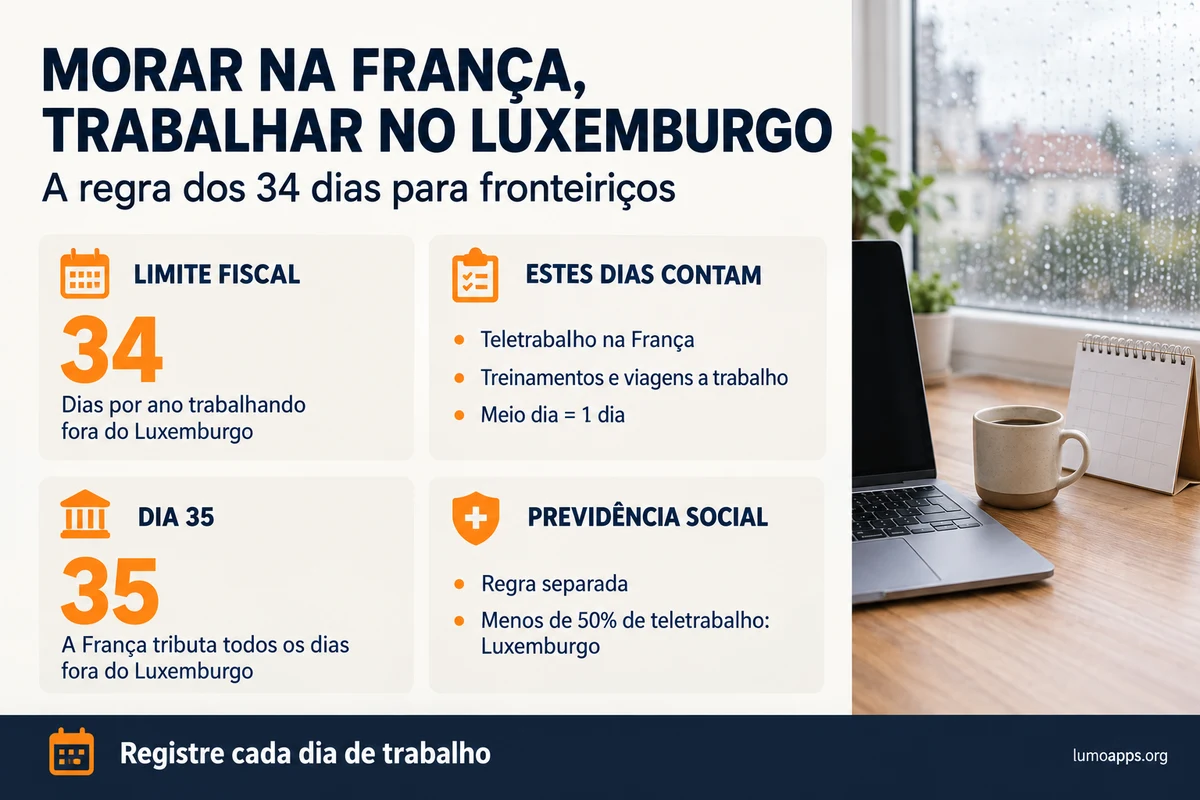
A regra dos 34 dias para quem vive na França e trabalha no Luxemburgo
Pela convenção tributária franco-luxemburguesa de 20 de março de 2018, o salário é tributado, em regra, no país onde o trabalho é feito. Um dia trabalhado na cozinha de casa em Metz ou Thionville é, em princípio, um dia tributável na França.
O ponto 3 do protocolo da convenção abre uma exceção. Se um residente da França passar no máximo 34 dias em um ano civil trabalhando fisicamente na França ou em um terceiro país, o ano inteiro conta como trabalhado no Luxemburgo. Nesse caso, o salário é tributado apenas no Luxemburgo.
O limite já foi de 29 dias. Um aditivo à convenção, assinado em 7 de novembro de 2022, elevou o teto para 34 dias no caso dos rendimentos a partir de 1º de janeiro de 2023. A França o aprovou por uma lei de 17 de fevereiro de 2025, e ele entrou em vigor em 4 de março de 2025, com efeito retroativo ao ano fiscal de 2023. Em 23 de julho de 2026, o governo do Luxemburgo confirmou que o limite continua em 34 dias.
A regra não depende da nacionalidade. Um trabalhador português, romeno ou francês de uma empresa privada luxemburguesa, com residência fiscal na França, conta os dias da mesma forma. Quem trabalha para o Estado luxemburguês segue outro artigo da convenção: só os cidadãos franceses sem nacionalidade luxemburguesa entram na regra dos 34 dias.
Quais dias entram na conta dos 34
O critério é a presença física para trabalhar fora do Luxemburgo. Os dias na França e em qualquer terceiro país são somados. Entram na conta:
- o teletrabalho em casa, na França;
- um curso ou treinamento na França ou em outro país, mesmo que ocupe só parte do dia;
- uma viagem a trabalho, uma reunião com cliente ou qualquer outro deslocamento profissional para fora do Luxemburgo;
- um dia dividido entre dois lugares: se a manhã é em casa, na França, e a tarde no escritório no Luxemburgo, o dia conta inteiro.
Ficam de fora: férias, fins de semana e feriados em que você não precisa trabalhar, licença médica (baixa médica) e casos de força maior que escapam ao seu controle e ao do empregador. Um dia na França que não seja de trabalho não entra na contagem.
Tempo parcial ou contrato que começa no meio do ano
Os 34 dias são reduzidos proporcionalmente, com arredondamento para baixo. Em tempo parcial de 75%, o limite é de 25 dias (34 × 75% = 25,5). Um contrato de tempo integral que começa em 1º de julho dá direito a 17 dias. Com 75% a partir de 1º de outubro, o limite cai para 6 dias. O limite vale por ano civil e é um só para todos os seus contratos de trabalho daquele ano.
O que acontece no 35º dia
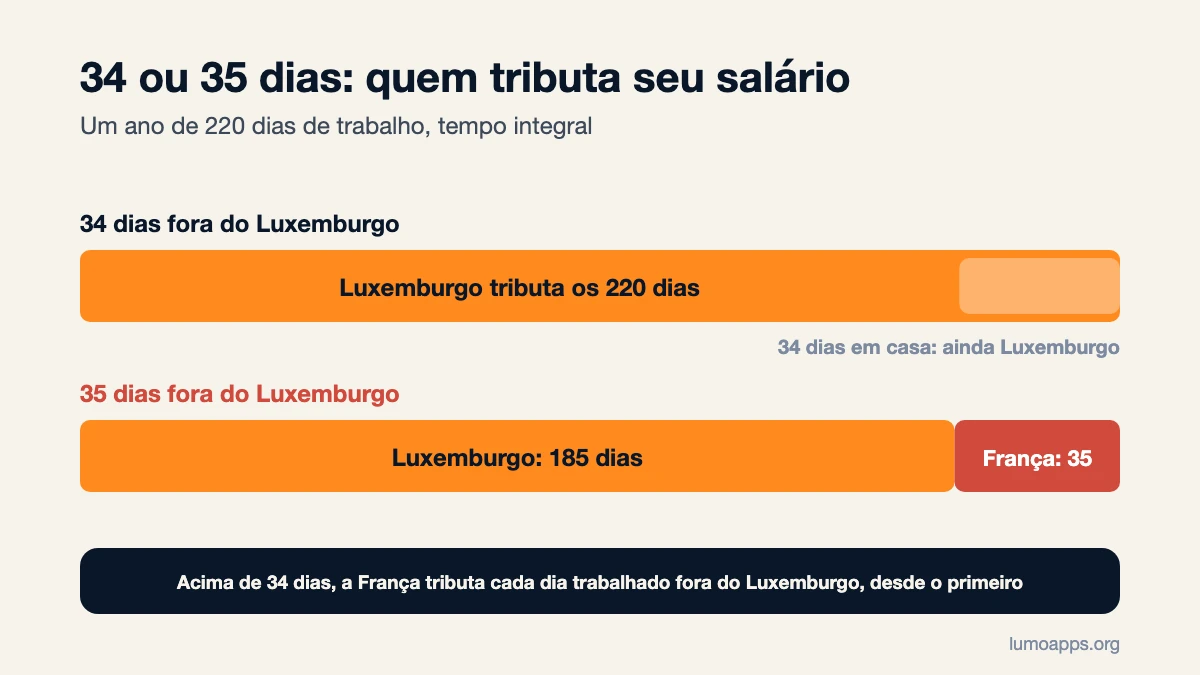
Quando você passa do limite, a exceção deixa de valer para o ano inteiro. A França ganha o direito de tributar o salário de todos os dias trabalhados fora do Luxemburgo, desde o primeiro. O Luxemburgo fica só com os dias trabalhados no seu território.
| Dias de trabalho no ano | Dias fora do Luxemburgo | Tributados no Luxemburgo | Tributados na França |
|---|---|---|---|
| 220 | 34 | 220 dias (100%) | 0 dias |
| 220 | 35 | 185 dias | 35 dias |
| 220 | 40 | 180 dias | 40 dias, e não 6 |
Em 24 de junho de 2026, o fisco luxemburguês, a Administration des contributions directes (ACD), publicou uma nova circular, a L.G. – Conv. D.I. n° 61. Ela traz um detalhe a mais: depois que o limite é ultrapassado, um dia dividido entre a França e o Luxemburgo continua contando como dia inteiro para o teste dos 34 dias, mas só metade dele é tributada na França. As orientações oficiais francesas ainda não repetem esse ponto.
Exemplo: a contagem dos dias ao longo do ano
Ana mora em Thionville e trabalha em tempo integral para um banco na Cidade do Luxemburgo. Pelo contrato, ela tem cerca de 220 dias de trabalho por ano. Ana anota tudo em uma tabela simples:
| Período | Dias fora do Luxemburgo | Total acumulado |
|---|---|---|
| Janeiro–março | 12 dias em casa | 12 |
| Abril–junho | 10 dias em casa, 2 dias de treinamento em Paris | 24 |
| Julho–setembro | 6 dias em casa | 30 |
| Outubro–dezembro | ? | no máximo 34 |
Até 30 de setembro, Ana já usou 30 dias. Restam 4 para o último trimestre. Se, depois desses 4, ela trabalhasse em casa mais um dia inteiro em dezembro, esse seria o 35º dia. A França passaria então a tributar 35 dias do salário dela, e não apenas um. Mesmo uma manhã em casa seguida de uma tarde no escritório já contaria como o 35º dia.
As duas semanas de férias de verão em Portugal e os dias de licença médica não entram na contagem. Já um dia em Bruxelas para uma reunião com cliente entraria.
Como declarar
Na França, você declara o salário luxemburguês todo ano, mesmo quando ele é tributado só no Luxemburgo. O salário bruto entra primeiro no formulário 2047, o anexo dos rendimentos do exterior. Depois passa para a 2042, a declaração anual do imposto de renda (imposto sobre o rendimento), nos campos 1AF e 8TK. A França concede um crédito de imposto igual ao imposto francês sobre esse rendimento. Na prática, esse salário só eleva a alíquota aplicada aos seus outros rendimentos franceses.
Se você passou dos 34 dias, o salário dos dias tributados na França vai para o campo 1AG, e a França o tributa normalmente, sem esse crédito. A partir dos rendimentos de 2024, o antigo método transitório deixou de valer; só se aplica o método da convenção.
No Luxemburgo, quando o limite é ultrapassado, o empregador retém o imposto luxemburguês apenas sobre a parte do salário referente aos dias trabalhados no país. O salário é dividido na proporção dos dias de trabalho, sem contar as férias.
Guarde provas dos seus dias
Cabe a você provar que ficou dentro do limite. As autoridades fiscais indicam o tipo de prova que ajuda: contrato ou declaração do empregador com o local de trabalho, folhas de ponto, passagens em seu nome, faturas de hotel, listas de presença em reuniões e treinamentos e pagamentos com cartão no país onde você trabalhou. Um registro de onde você trabalhou, feito dia a dia, é mais fácil de defender do que uma reconstrução às pressas em abril.
A previdência social é outra conta
Os 34 dias são uma regra tributária. A previdência social segue o Regulamento europeu 883/2004. Pela regra geral, se você trabalha pelo menos 25% do seu tempo na França, fica segurado na França.
Desde 1º de julho de 2023, a França e o Luxemburgo aplicam o acordo-quadro da UE sobre teletrabalho transfronteiriço. Se o teletrabalho em casa ocupa de 25% a menos de 50% do tempo de trabalho, você pode continuar no sistema de previdência do Luxemburgo. O empregador precisa fazer o pedido pelo SECUline, o canal online da CCSS (Centre commun de la sécurité sociale, a previdência luxemburguesa). A CCSS então emite o formulário A1, válido por até três anos, que comprova onde você está segurado. Desde 1º de julho de 2024, o pedido pode retroagir no máximo três meses.
Para ter uma ideia: em um ano de 220 dias de trabalho, 34 dias são cerca de 15,5%. É possível ficar bem abaixo dos limites da previdência e, mesmo assim, ultrapassar o limite fiscal.
O limite vai aumentar?
Por enquanto, não. Em uma resposta de 5 de janeiro de 2026, o governo do Luxemburgo afirmou estar disposto a elevar o limite para 25% do tempo de trabalho, enquanto a França havia proposto 40% com uma compensação anual. Nenhum novo aditivo foi assinado. A circular de 24 de junho de 2026 e a resposta de 23 de julho de 2026 mantêm os 34 dias. Também não houve tolerância extra pelo fechamento da linha ferroviária Luxemburgo–Bettembourg no verão de 2026. Até que saia um novo texto, planeje o seu ano com base em 34 dias.
Perguntas frequentes
Meio dia de trabalho em casa conta como um dia inteiro?
Sim, para o limite dos 34 dias. Qualquer parte de um dia de trabalho passada na França ou em um terceiro país conta como um dia.
Viagens a trabalho para a Alemanha ou a Bélgica entram na conta?
Sim. Os dias trabalhados em qualquer país que não seja o Luxemburgo são somados aos seus dias na França.
Trabalhei 36 dias fora do Luxemburgo. A França tributa só os dois dias a mais?
Não. Quando você passa de 34 dias, a França tributa o salário de todos os 36 dias trabalhados fora do Luxemburgo.
Férias na França contam?
Não. Férias, fins de semana, feriados e dias de licença médica não são dias de trabalho e ficam fora da contagem.
Trabalho em tempo parcial de 80%. Qual é o meu limite?
34 × 80% = 27,2, arredondado para baixo: 27 dias em um ano completo.
Este artigo traz informações gerais e não substitui orientação tributária. Confirme a sua situação com o fisco francês ou com a Administration des contributions directes do Luxemburgo. Fontes: convenção tributária França–Luxemburgo de 20 de março de 2018, ponto 3 do protocolo e aditivo de 7 de novembro de 2022; acordo amigável de 16 de julho de 2020; circular da ACD L.G. – Conv. D.I. n° 61 de 24 de junho de 2026; orientações do impots.gouv.fr e notice 2047; respostas às perguntas parlamentares n° 3216 e n° 4364 (Chambre des Députés); páginas da CCSS e do CLEISS sobre teletrabalho transfronteiriço.
