Lucrătorii transfrontalieri (frontaliers) care locuiesc în Franța și au un loc de muncă în Luxemburg pot lucra până la 34 de zile pe an în afara Luxemburgului: de acasă, la un curs de formare sau într-o deplasare de serviciu. Tot salariul rămâne impozabil în Luxemburg. Ziua 35 schimbă totul. Franța impozitează atunci salariul pentru toate zilele lucrate în afara Luxemburgului, din prima zi, nu doar zilele de peste 34. Securitatea socială are o regulă separată, așa că țineți două evidențe.
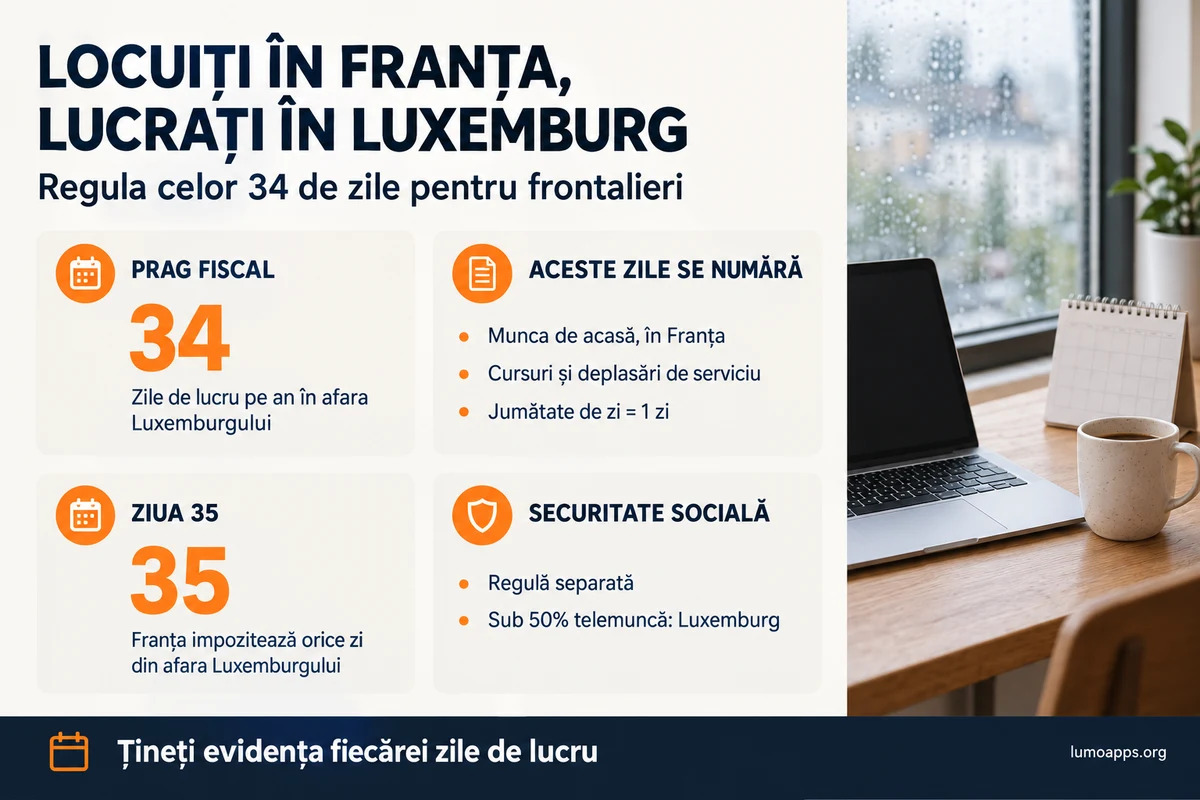
Regula celor 34 de zile, pe scurt
Potrivit convenției fiscale dintre Franța și Luxemburg din 20 martie 2018, salariul se impozitează, de regulă, acolo unde se lucrează efectiv. O zi lucrată de la masa din bucătărie, în Metz sau în Thionville, este în principiu o zi impozabilă în Franța.
Punctul 3 din protocolul convenției prevede o excepție. Dacă un rezident al Franței lucrează fizic în Franța sau într-o țară terță cel mult 34 de zile într-un an calendaristic, se consideră că a lucrat tot anul în Luxemburg. Salariul se impozitează atunci doar în Luxemburg.
Înainte, limita era de 29 de zile. Un act adițional (avenant) semnat pe 7 noiembrie 2022 a ridicat-o la 34 pentru veniturile începând cu 1 ianuarie 2023. Franța l-a aprobat prin legea din 17 februarie 2025. Actul a intrat în vigoare pe 4 martie 2025 și se aplică retroactiv din anul fiscal 2023. Guvernul Luxemburgului a confirmat pe 23 iulie 2026 că limita rămâne de 34 de zile.
Cetățenia nu contează. Un salariat portughez, român sau francez al unei companii private din Luxemburg, rezident fiscal în Franța, numără zilele la fel. Pentru angajații statului, convenția are un articol separat: limita de 34 de zile li se aplică doar cetățenilor francezi care nu au și cetățenie luxemburgheză.
Ce zile intră în cele 34
Criteriul este prezența fizică la lucru în afara Luxemburgului. Zilele din Franța și cele din orice țară terță se adună. Se numără:
- telemunca de acasă, din Franța;
- un curs de formare în Franța sau în altă țară, chiar și pentru o parte din zi;
- o deplasare de serviciu, o întâlnire cu un client sau orice altă călătorie de lucru în afara Luxemburgului;
- o zi împărțită între două locuri: dimineața acasă, în Franța, și după-amiaza la biroul din Luxemburg se numără ca zi întreagă.
Nu se numără: concediul de odihnă, weekendurile și sărbătorile legale în care nu aveți obligația să lucrați, concediul medical și forța majoră, care nu depinde nici de dumneavoastră, nici de angajator. O zi petrecută în Franța care nu este zi de lucru nu intră în calcul.
Normă parțială sau contract început în cursul anului
Limita de 34 de zile se reduce proporțional și se rotunjește în jos. La o normă parțială de 75%, limita este de 25 de zile (34 × 75% = 25,5). Un contract cu normă întreagă care începe pe 1 iulie înseamnă o limită de 17 zile. La 75% din 1 octombrie, limita este de 6 zile. Limita se calculează pe an calendaristic și e comună tuturor contractelor de muncă din acel an.
Ce se întâmplă în ziua 35
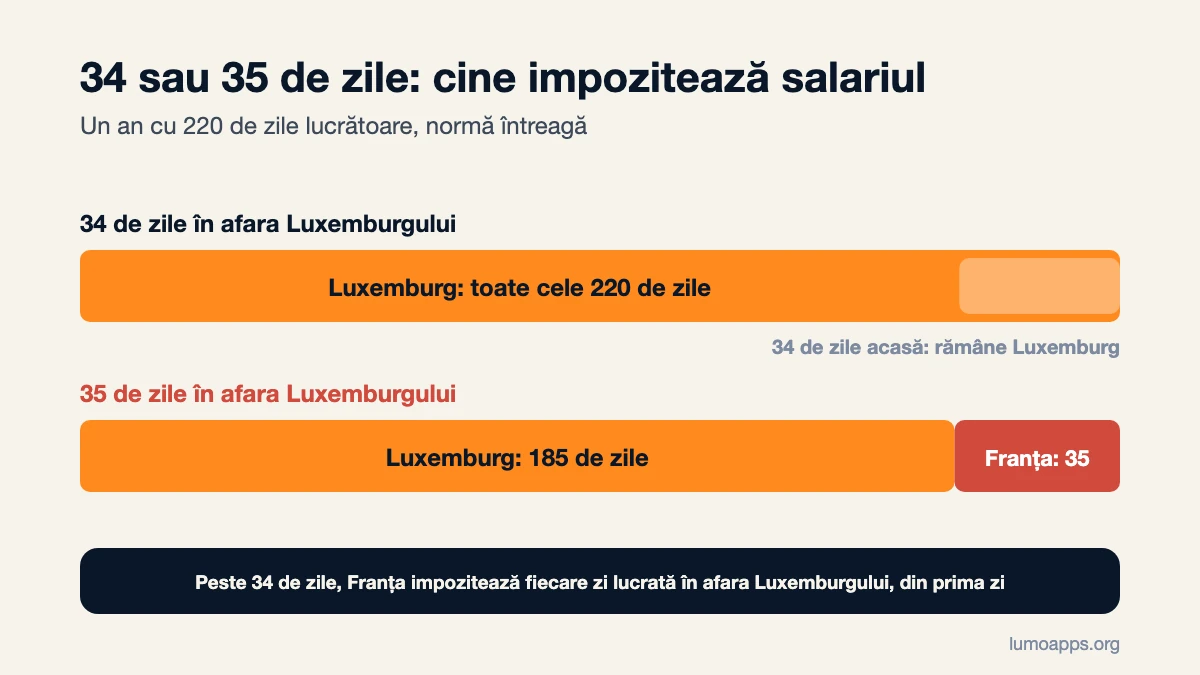
Odată depășită limita, excepția dispare pentru tot anul. Franța capătă dreptul să impoziteze salariul pentru toate zilele lucrate în afara Luxemburgului, începând cu prima. Luxemburgului îi rămân doar zilele lucrate pe teritoriul său.
| Zile lucrătoare în an | Zile în afara Luxemburgului | Impozitate în Luxemburg | Impozitate în Franța |
|---|---|---|---|
| 220 | 34 | 220 de zile (100%) | 0 zile |
| 220 | 35 | 185 de zile | 35 de zile |
| 220 | 40 | 180 de zile | 40 de zile, nu 6 |
Administrația fiscală a Luxemburgului (Administration des contributions directes, ACD) a publicat o nouă circulară pe 24 iunie 2026. Ea adaugă o precizare: după depășirea limitei, o zi împărțită între Franța și Luxemburg contează tot ca zi întreagă la testul celor 34 de zile, dar Franța impozitează doar jumătate din ea. Ghidurile oficiale franceze nu reiau încă acest punct.
Exemplu: cum se numără zilele de-a lungul anului
Ana locuiește în Thionville și lucrează cu normă întreagă la o bancă din orașul Luxemburg. Contractul ei prevede în jur de 220 de zile lucrătoare pe an. Ana ține o evidență simplă:
| Perioada | Zile în afara Luxemburgului | Total cumulat |
|---|---|---|
| Ianuarie–martie | 12 zile acasă | 12 |
| Aprilie–iunie | 10 zile acasă, 2 zile de formare la Paris | 24 |
| Iulie–septembrie | 6 zile acasă | 30 |
| Octombrie–decembrie | ? | cel mult 34 |
La 30 septembrie, Ana a folosit deja 30 de zile. Pentru ultimul trimestru îi mai rămân 4. Dacă în decembrie mai lucrează de acasă o a cincea zi întreagă, aceea este ziua 35. Franța i-ar impozita atunci 35 de zile de salariu, nu una. Chiar și o dimineață acasă, urmată de o după-amiază la birou, ar conta drept ziua 35.
Cele două săptămâni de concediu de vară în Portugalia și zilele de concediu medical nu intră în evidență. O zi la Bruxelles, la o întâlnire cu un client, ar intra.
Cum declarați veniturile
În Franța declarați salariul luxemburghez în fiecare an, chiar dacă plătiți impozite pe el doar în Luxemburg. Salariul brut se trece în formularul 2047 (declarația veniturilor din străinătate), apoi în declarația principală 2042, în căsuțele 1AF și 8TK. Franța acordă un credit de impozit egal cu impozitul francez pe acest venit. În practică, salariul doar ridică cota aplicată celorlalte venituri pe care le aveți în Franța.
Dacă ați depășit 34 de zile, salariul pentru zilele impozitate în Franța se trece în căsuța 1AG. Franța îl impozitează normal, fără acel credit. Începând cu veniturile din 2024, vechea metodă tranzitorie nu se mai aplică, ci doar metoda din convenție.
În Luxemburg, când limita e depășită, angajatorul reține impozitul luxemburghez doar pe partea de salariu care corespunde zilelor lucrate în Luxemburg. Salariul se împarte proporțional cu zilele lucrătoare, fără zilele de concediu.
Păstrați dovezile zilelor lucrate
Trebuie să dovediți că v-ați încadrat în limită. Autoritățile fiscale enumeră dovezile utile: contractul sau o adeverință de la angajator cu locul de muncă, foile de pontaj, biletele de transport pe nume, facturile de hotel, listele de prezență la întâlniri și cursuri, plățile cu cardul în țara în care ați lucrat. O evidență zilnică a locului unde ați lucrat, ținută pe parcurs, se apără mai ușor decât una refăcută din memorie în aprilie.
Securitatea socială se numără altfel
Cele 34 de zile sunt o regulă fiscală. Securitatea socială urmează Regulamentul UE 883/2004. De regulă, dacă lucrați în Franța cel puțin 25% din timp, sunteți asigurat în Franța.
Din 1 iulie 2023, Franța și Luxemburgul aplică amândouă acordul-cadru al UE privind telemunca transfrontalieră. Dacă lucrați de acasă între 25% și mai puțin de 50% din timpul de lucru, puteți rămâne în sistemul de securitate socială din Luxemburg. Cererea o face angajatorul, prin SECUline, platforma online a CCSS (Centre commun de la sécurité sociale, casa de securitate socială a Luxemburgului). CCSS eliberează apoi formularul A1, care atestă sistemul aplicabil, pentru cel mult trei ani. Din 1 iulie 2024, cererea poate acoperi retroactiv cel mult trei luni.
Ca ordin de mărime: într-un an cu 220 de zile lucrătoare, 34 de zile înseamnă circa 15,5%. Puteți să rămâneți mult sub pragurile de securitate socială și totuși să depășiți limita fiscală.
Telemunca în 2026: va crește limita?
Deocamdată, nu. Într-un răspuns din 5 ianuarie 2026, guvernul Luxemburgului s-a declarat gata să ridice limita la 25% din timpul de lucru. Franța propusese 40%, cu o compensație anuală. Niciun act adițional nou nu a fost semnat. Circulara din 24 iunie 2026 și răspunsul din 23 iulie 2026 vorbesc tot de 34 de zile. Nici închiderea liniei feroviare Luxemburg–Bettembourg din vara lui 2026 nu a adus o toleranță suplimentară. Până la publicarea unui text nou, planificați-vă anul pe baza celor 34 de zile.
Întrebări frecvente
O jumătate de zi lucrată acasă se numără ca zi întreagă?
Da, pentru limita de 34 de zile. Orice parte a unei zile de lucru petrecută în Franța sau într-o țară terță se numără ca o zi.
Se numără deplasările de serviciu în Germania sau în Belgia?
Da. Zilele lucrate în orice altă țară decât Luxemburgul se adună la zilele din Franța.
Am lucrat 36 de zile în afara Luxemburgului. Franța impozitează doar cele două zile în plus?
Nu. Odată ce depășiți 34 de zile, Franța impozitează salariul pentru toate cele 36 de zile lucrate în afara Luxemburgului.
Se numără concediile petrecute în Franța?
Nu. Concediul de odihnă, weekendurile, sărbătorile legale și zilele de concediu medical nu sunt zile de lucru și nu intră în calcul.
Lucrez cu normă parțială, la 80%. Care e limita mea?
34 × 80% = 27,2, rotunjit în jos la 27 de zile pentru un an întreg.
Articolul oferă informații generale, nu consultanță fiscală. Verificați-vă situația la administrația fiscală franceză sau la Administration des contributions directes din Luxemburg. Surse: convenția fiscală Franța–Luxemburg din 20 martie 2018, punctul 3 din protocol și actul adițional din 7 noiembrie 2022; acordul amiabil din 16 iulie 2020; circulara ACD L.G. – Conv. D.I. n° 61 din 24 iunie 2026; ghidurile impots.gouv.fr și nota explicativă a formularului 2047; răspunsurile la întrebările parlamentare nr. 3216 și nr. 4364 (Chambre des Députés); paginile CCSS și CLEISS despre telemunca transfrontalieră.
