C’est le chiffre clé du télétravail frontalier au Luxembourg : 34 jours. Si vous vivez en France et êtes salarié au Luxembourg, vous pouvez travailler jusqu’à 34 jours par an hors du Luxembourg : chez vous en France, en formation ou en déplacement professionnel. Tout votre salaire reste alors imposable au Luxembourg. Au 35e jour, tout bascule : la France impose le salaire de chaque jour travaillé hors du Luxembourg, dès le premier, et pas seulement les jours au-delà de 34. La sécurité sociale suit une autre règle : tenez deux décomptes.
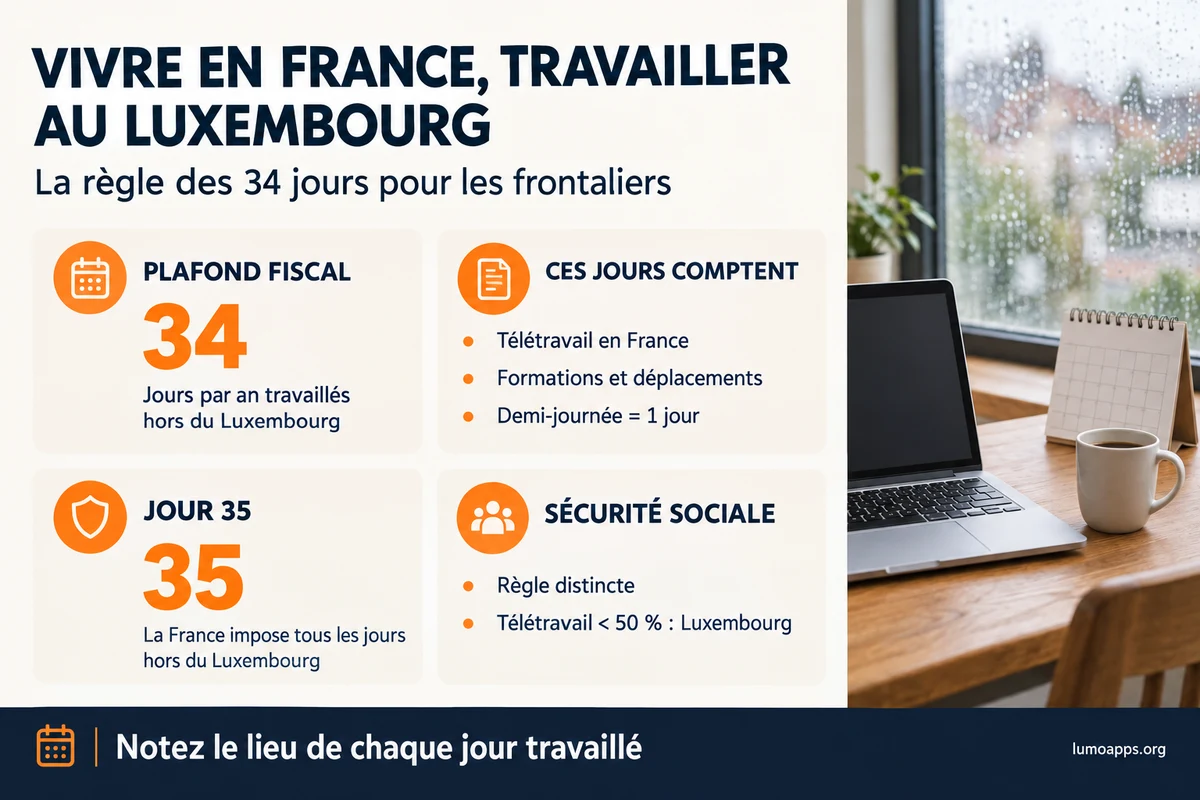
La règle des 34 jours en bref
Selon la convention fiscale franco-luxembourgeoise du 20 mars 2018, un salaire est en principe imposé là où le travail est exercé. Une journée de travail depuis votre cuisine, à Metz ou à Thionville, relève donc en théorie de l’impôt français.
Le point 3 du protocole de la convention prévoit une exception. Si un résident de France est physiquement présent en France ou dans un pays tiers pour y travailler 34 jours au plus sur une année civile, toute l’année est considérée comme travaillée au Luxembourg. Le salaire n’est alors imposé qu’au Luxembourg.
Le plafond était auparavant de 29 jours. Un avenant signé le 7 novembre 2022 l’a porté à 34 jours pour les revenus perçus à partir du 1er janvier 2023. La France l’a approuvé par une loi du 17 février 2025. Le texte est entré en vigueur le 4 mars 2025, avec effet rétroactif à partir des revenus de 2023. Le 23 juillet 2026, le gouvernement luxembourgeois a confirmé que le plafond reste fixé à 34 jours.
La règle ne dépend pas de votre nationalité. Un salarié portugais, roumain ou français d’une entreprise privée luxembourgeoise, résident fiscal en France, compte ses jours de la même façon. Les agents de l’État luxembourgeois relèvent d’un autre article de la convention : seuls les ressortissants français qui n’ont pas la nationalité luxembourgeoise sont soumis aux 34 jours.
Quels jours entrent dans les 34 ?
On parle des « 34 jours de télétravail », mais le critère est plus large : la présence physique pour le travail hors du Luxembourg. Les jours passés en France et ceux passés dans un pays tiers s’additionnent. Ces jours comptent :
- le télétravail depuis votre domicile en France ;
- une formation en France ou dans un autre pays, même sur une partie de la journée ;
- un déplacement professionnel, un rendez-vous client ou toute autre mission hors du Luxembourg ;
- une journée partagée entre deux lieux : si vous travaillez le matin chez vous en France et l’après-midi au bureau à Luxembourg, elle compte pour une journée entière.
Ces jours ne comptent pas : les congés annuels, les week-ends et jours fériés où vous ne devez pas travailler, les arrêts maladie et les cas de force majeure indépendants de votre volonté comme de celle de votre employeur. Un jour passé en France sans y travailler sort du décompte.
Temps partiel ou embauche en cours d’année
Le plafond de 34 jours est alors réduit au prorata, puis arrondi à l’unité inférieure. À 75 %, il tombe à 25 jours (34 × 75 % = 25,5). Un contrat à temps plein qui débute le 1er juillet ramène le plafond à 17 jours. À 75 % à partir du 1er octobre, la limite est de 6 jours. Le plafond s’apprécie par année civile et vaut pour l’ensemble de vos contrats de travail de l’année.
Ce qui change au 35e jour
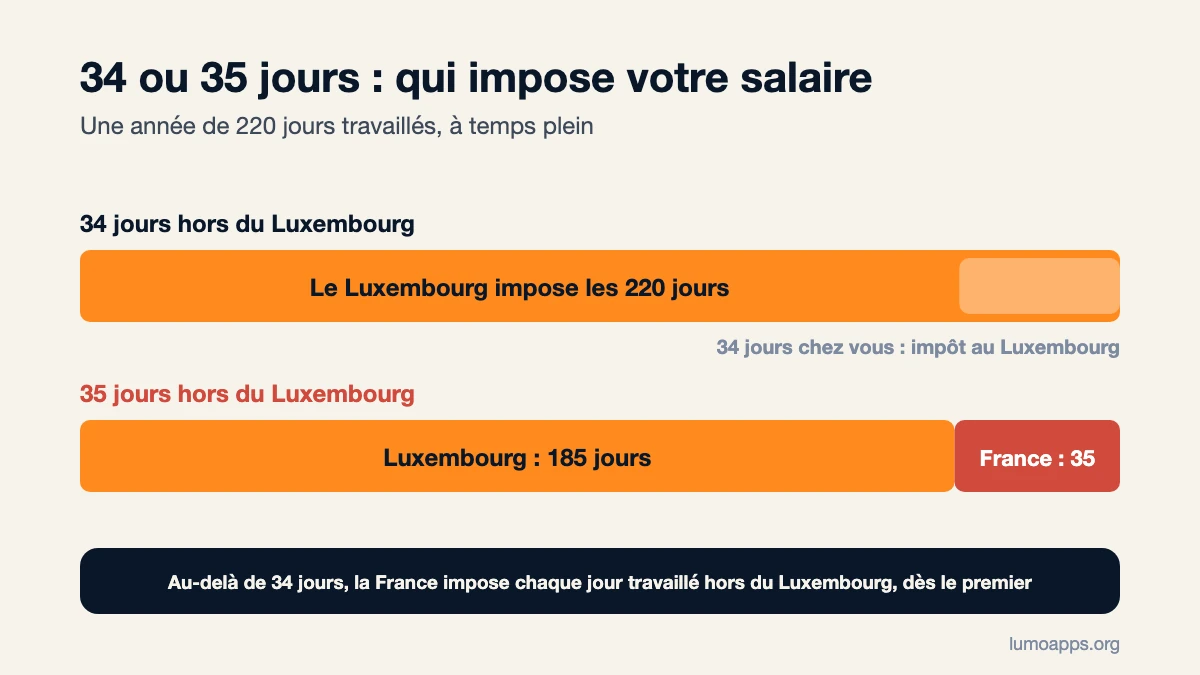
Dès que vous dépassez ce seuil de tolérance, l’exception tombe pour toute l’année. La France peut alors imposer le salaire de tous les jours travaillés hors du Luxembourg, dès le premier. Le Luxembourg ne garde que les jours travaillés sur son territoire.
| Jours travaillés dans l’année | Jours hors du Luxembourg | Imposés au Luxembourg | Imposés en France |
|---|---|---|---|
| 220 | 34 | 220 jours (100 %) | 0 jour |
| 220 | 35 | 185 jours | 35 jours |
| 220 | 40 | 180 jours | 40 jours, et non 6 |
L’Administration des contributions directes (ACD), le fisc luxembourgeois, a publié une nouvelle circulaire le 24 juin 2026. Elle apporte une précision : une fois le seuil dépassé, une journée partagée entre la France et le Luxembourg compte toujours pour un jour entier dans le calcul des 34 jours, mais elle n’est imposée en France que pour moitié. Les textes officiels français ne reprennent pas encore ce point.
Exemple : compter ses jours au fil de l’année
Ana vit à Thionville et travaille à temps plein pour une banque à Luxembourg-Ville. Son contrat prévoit environ 220 jours travaillés par an. Elle tient un décompte tout simple :
| Période | Jours hors du Luxembourg | Total cumulé |
|---|---|---|
| Janvier–mars | 12 jours de télétravail | 12 |
| Avril–juin | 10 jours de télétravail, 2 jours de formation à Paris | 24 |
| Juillet–septembre | 6 jours de télétravail | 30 |
| Octobre–décembre | ? | 34 au maximum |
Au 30 septembre, Ana a utilisé 30 jours. Il lui en reste 4 pour le dernier trimestre. Si, en décembre, elle télétravaille une cinquième journée complète, c’est son 35e jour. La France imposerait alors 35 jours de son salaire, et non un seul. Même une matinée chez elle suivie d’un après-midi au bureau compterait comme 35e jour.
Ses deux semaines de vacances d’été au Portugal et ses jours d’arrêt maladie n’entrent pas dans le décompte. Une journée à Bruxelles pour un rendez-vous client, si.
Comment déclarer vos revenus
Frontalier au Luxembourg, vous déclarez chaque année votre salaire luxembourgeois en France, même s’il n’est imposé qu’au Luxembourg. Le salaire brut figure sur la déclaration 2047, celle des revenus encaissés à l’étranger, puis se reporte sur la déclaration 2042, en cases 1AF et 8TK. La France accorde un crédit d’impôt égal à l’impôt français dû sur ce revenu. En pratique, ce salaire ne fait qu’augmenter le taux appliqué à vos autres revenus français.
Si vous avez dépassé 34 jours, le salaire des jours imposables en France se déclare en case 1AG. La France l’impose alors normalement, sans ce crédit d’impôt. À partir des revenus de 2024, l’ancienne mesure transitoire ne s’applique plus : seule compte la méthode prévue par la convention.
Au Luxembourg, en cas de dépassement, l’employeur ne retient l’impôt luxembourgeois que sur la part du salaire qui correspond aux jours travaillés au Luxembourg. Le salaire est réparti au prorata des jours travaillés, congés exclus.
Gardez la preuve de vos jours
C’est à vous de prouver que vous n’avez pas dépassé le seuil. Les administrations fiscales citent les justificatifs utiles : contrat ou attestation de l’employeur indiquant le lieu de travail, relevés d’heures, titres de transport nominatifs, factures d’hôtel, feuilles de présence aux réunions et aux formations, paiements par carte dans le pays où vous avez travaillé. Un relevé de votre lieu de travail tenu au jour le jour se défend mieux qu’une reconstitution faite en avril.
Sécurité sociale : un autre décompte
Les 34 jours sont une règle fiscale. La sécurité sociale obéit au règlement européen 883/2004. En principe, si vous exercez au moins 25 % de votre activité en France, vous êtes affilié en France.
Depuis le 1er juillet 2023, la France et le Luxembourg appliquent tous deux l’accord-cadre européen sur le télétravail transfrontalier. Si vous télétravaillez depuis votre domicile de 25 % à moins de 50 % de votre temps de travail, vous pouvez rester affilié à la sécurité sociale luxembourgeoise. Votre employeur doit en faire la demande sur SECUline, le portail en ligne du Centre commun de la sécurité sociale (CCSS). Le CCSS délivre alors un formulaire A1, qui atteste votre affiliation au Luxembourg, pour trois ans au maximum. Depuis le 1er juillet 2024, la demande ne peut pas remonter à plus de trois mois.
Pour fixer les idées : sur une année de 220 jours travaillés, 34 jours représentent environ 15,5 %. Vous pouvez donc rester très en deçà des seuils de la sécurité sociale et dépasser malgré tout la limite fiscale.
Le plafond va-t-il augmenter ?
Pas pour l’instant. Dans une réponse du 5 janvier 2026, le gouvernement luxembourgeois s’est dit prêt à porter le seuil à 25 % du temps de travail, alors que la France avait proposé 40 % assortis d’une compensation annuelle. Aucun nouvel avenant n’a été signé. La circulaire du 24 juin 2026 et la réponse du 23 juillet 2026 retiennent toujours 34 jours. Aucune tolérance supplémentaire n’a été accordée pour la fermeture de la ligne ferroviaire Luxembourg–Bettembourg à l’été 2026. Tant qu’aucun nouveau texte n’est publié, organisez votre année sur la base de 34 jours.
Questions fréquentes
Une demi-journée de télétravail compte-t-elle pour un jour entier ?
Oui, pour le plafond de 34 jours. Toute partie d’une journée de travail passée en France ou dans un pays tiers compte pour un jour.
Les déplacements professionnels en Allemagne ou en Belgique comptent-ils ?
Oui. Les jours travaillés dans n’importe quel pays autre que le Luxembourg s’ajoutent à vos jours en France.
J’ai travaillé 36 jours hors du Luxembourg. Seuls les deux jours en trop sont-ils imposés en France ?
Non. Dès que vous dépassez 34 jours, la France impose le salaire des 36 jours travaillés hors du Luxembourg.
Les vacances passées en France comptent-elles ?
Non. Les congés annuels, les week-ends, les jours fériés et les arrêts maladie ne sont pas des jours travaillés : ils ne sont pas comptés.
Je travaille à 80 %. Quel est mon plafond ?
34 × 80 % = 27,2, arrondi à 27 jours sur une année complète.
Cet article fournit une information générale et ne constitue pas un conseil fiscal. Vérifiez votre situation auprès de votre service des impôts des particuliers ou de l’Administration des contributions directes du Luxembourg. Sources : convention fiscale franco-luxembourgeoise du 20 mars 2018, point 3 du protocole et avenant du 7 novembre 2022 ; accord amiable du 16 juillet 2020 ; circulaire de l’ACD L.G. – Conv. D.I. n° 61 du 24 juin 2026 ; documentation d’impots.gouv.fr et notice 2047 ; réponses aux questions parlementaires n° 3216 et n° 4364 (Chambre des députés) ; pages de la CCSS et du CLEISS sur le télétravail transfrontalier.
