在卢森堡工作、住在法国的跨境工作者(法语称frontalier),每年最多可以有34天在卢森堡以外工作:在法国家中办公、参加培训或出差都算在内,全部工资仍只在卢森堡纳税。到了第35天,情况就完全不同:法国将对你在卢森堡以外每个工作日的工资征税,从第一天算起,而不只是超出34天的那几天。社保另有一套规则,所以两种天数要分开记。
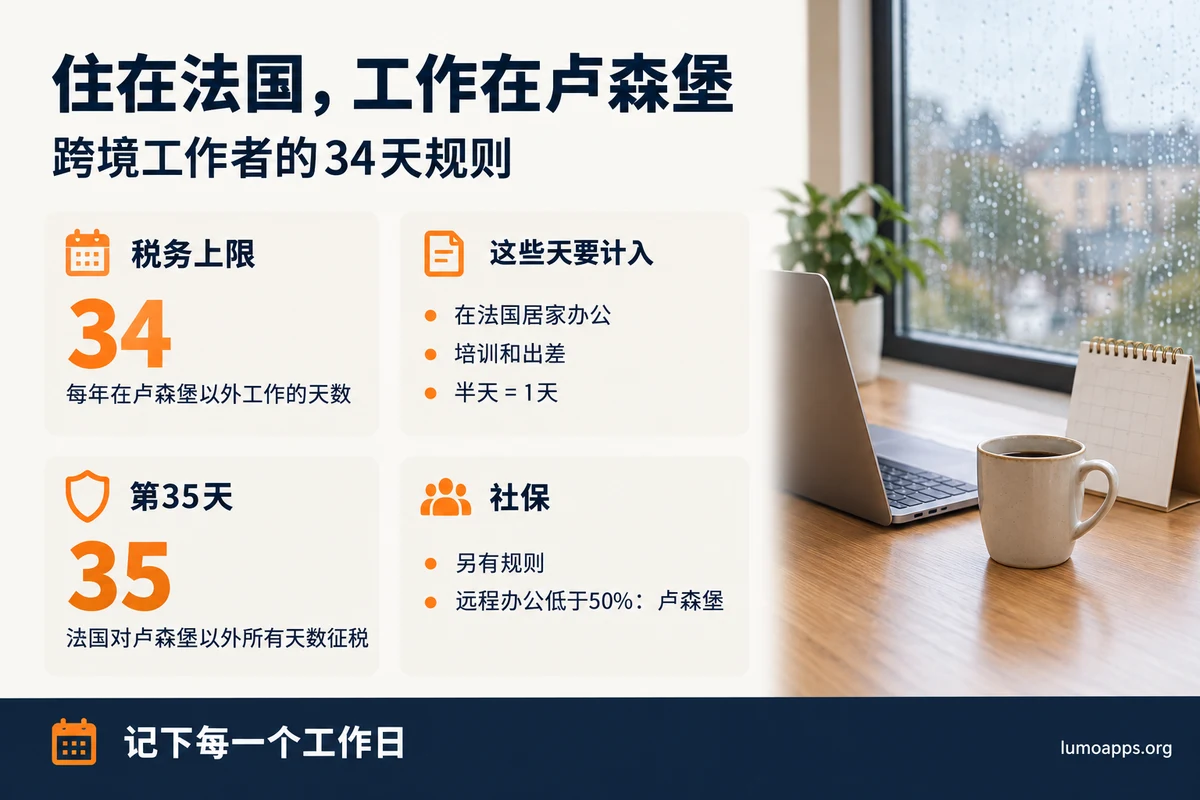
34天规则速览
根据2018年3月20日签订的法国—卢森堡税收协定,工资原则上在工作地纳税。你在梅斯(Metz)或蒂永维尔(Thionville)家中厨房里办公的一天,原则上就是在法国纳税的一天。
协定所附议定书第3点规定了例外:法国税务居民在一个日历年内,人在法国或第三国工作的天数不超过34天的,全年都视为在卢森堡工作,工资只在卢森堡纳税。
这一上限原为29天。2022年11月7日签署的修订议定书(avenant)把它提高到34天,适用于2023年1月1日起取得的收入。法国于2025年2月17日以法律批准该议定书,议定书于2025年3月4日生效,并追溯适用于2023纳税年度。卢森堡政府在2026年7月23日确认,上限仍是34天。
这条规则与国籍无关。只要受雇于卢森堡私营企业、是法国税务居民,葡萄牙人、罗马尼亚人和法国人的天数算法完全一样。公职人员适用协定的另一条款:其中只有不具有卢森堡国籍的法国公民适用34天规则。
哪些天要计入34天
判断标准是:你是否因工作而身处卢森堡以外。在法国和在任何第三国的天数合并计算。以下日子要计入:
- 在法国家中远程办公;
- 在法国或其他国家参加培训,哪怕只占一天中的一部分;
- 出差、拜访客户,或其他任何离开卢森堡的工作行程;
- 在两地分段工作的一天:上午在法国家中,下午去卢森堡办公室,也算一整天。
以下日子不计入:年假、无需上班的周末和公共假日、病假,以及你和雇主都无法控制的不可抗力情形。只要不是工作日,即使人在法国也不计入。
兼职或年中入职
34天按比例缩减,并向下取整。75%兼职的上限为25天(34 × 75% = 25.5)。全职合同从7月1日开始的,上限为17天。从10月1日起做75%兼职的,上限为6天。上限按日历年计算,同一年内的所有劳动合同共用这一个上限。
第35天会发生什么
一旦超过上限,例外就对全年失效。法国有权对你在卢森堡以外工作的所有天数对应的工资征税,从第一天算起。卢森堡只保留对其境内工作天数的征税权。
| 全年工作日 | 卢森堡以外的天数 | 在卢森堡纳税 | 在法国纳税 |
|---|---|---|---|
| 220 | 34 | 220天(100%) | 0天 |
| 220 | 35 | 185天 | 35天 |
| 220 | 40 | 180天 | 40天,而不是6天 |
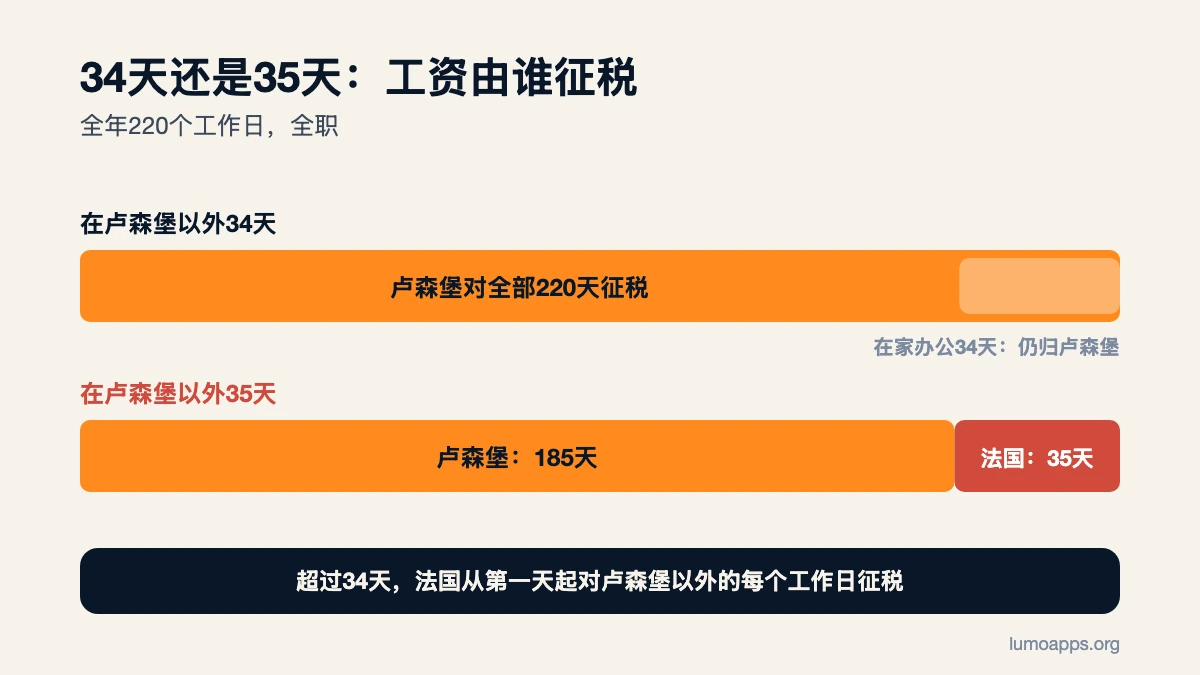
卢森堡直接税务局(ACD)于2026年6月24日发布了新通函(L.G. – Conv. D.I. n° 61),补充了一个细节:超过上限后,在法国和卢森堡各工作一部分的日子,判断是否超过34天时仍算一整天,但在法国只按半天计税。法国官方指引目前还没有写明这一点。
实例:全年天数怎么记
Ana住在蒂永维尔,在卢森堡市一家银行全职工作。按合同,她一年大约有220个工作日。她用一张简单的表格记录天数:
| 时间段 | 卢森堡以外的天数 | 累计 |
|---|---|---|
| 1月至3月 | 在家办公12天 | 12 |
| 4月至6月 | 在家办公10天,在巴黎培训2天 | 24 |
| 7月至9月 | 在家办公6天 | 30 |
| 10月至12月 | ? | 不超过34 |
截至9月30日,Ana已经用掉30天,第四季度只剩4天。4天用完后,如果她12月再整天在家办公一天,这就是第35天。届时法国要对她35天的工资征税,而不只是一天。哪怕只是上午在家办公、下午去办公室,这一天也算第35天。
她在葡萄牙休的两周夏季年假和请病假的日子,都不计入。如果去布鲁塞尔见客户一天,则要计入。
如何申报
在法国,即使卢森堡工资只在卢森堡纳税,每年也必须申报。税前工资先填入第2047号表(境外收入申报附表),再转填到第2042号表(个人所得税申报主表)的1AF栏和8TK栏。法国会给予一笔抵免,金额等于这部分收入对应的法国税款,所以实际效果只是提高你其他法国收入适用的税率。
如果超过了34天,在法国纳税的那些天数对应的工资填入1AG栏,法国照常征税,不给上述抵免。从2024年的收入起,旧的过渡计算方法不再适用,只按协定规定的方法处理。
在卢森堡,超过上限时,雇主只对卢森堡境内工作天数对应的那部分工资预扣卢森堡税款。工资按工作日比例拆分,年假不计在内。
保留天数证明
你必须能证明自己没有超过上限。税务机关列举了几类有用的证据:写明工作地点的合同或雇主证明、工时记录、实名车票或机票、酒店账单、会议和培训的签到表,以及在工作所在国的刷卡记录。每天随手记下自己在哪里工作,比到四月再凭记忆补记更站得住脚。
社保:跨境工作要另算一笔账
34天是税务规则。社保适用欧盟第883/2004号条例:原则上,你至少25%的工作时间在法国,就要在法国参保。
自2023年7月1日起,法国和卢森堡都实施欧盟跨境远程办公框架协议。在家远程办公占工作时间25%至不足50%的,可以继续留在卢森堡社保体系。雇主须通过SECUline(卢森堡社保在线平台)提出申请,之后卢森堡社会保障联合中心(CCSS)会签发A1表格(社保归属证明),有效期最长三年。自2024年7月1日起,申请最多只能追溯三个月。
做个对比:一年220个工作日里,34天约占15.5%。你完全可能离社保门槛还很远,却已经超过了税务上限。
上限会提高吗?
暂时不会。卢森堡政府在2026年1月5日的一份答复中表示,愿意把上限提高到工作时间的25%,而法国提出的是40%,并附带年度补偿。新的修订议定书至今没有签署。2026年6月24日的通函和2026年7月23日的答复仍以34天为准。2026年夏季卢森堡—贝滕堡(Bettembourg)铁路线停运期间,也没有给予额外宽限。在新文本公布之前,请按34天来安排全年。
常见问题
在家工作半天算一整天吗?
算。计算34天上限时,一个工作日中只要有一部分时间在法国或第三国工作,就算一天。
去德国或比利时出差算吗?
算。在卢森堡以外任何国家工作的天数,都与在法国的天数合并计算。
我在卢森堡以外工作了36天,是不是只有多出来的两天在法国纳税?
不是。一旦超过34天,法国要对你在卢森堡以外工作的全部36天的工资征税。
在法国度假的日子算吗?
不算。年假、周末、公共假日和病假都不是工作日,不计入。
我做80%兼职,上限是多少?
34 × 80% = 27.2,向下取整,全年上限为27天。
本文为一般性信息,不构成税务建议。你的具体情况请向法国税务局或卢森堡直接税务局(Administration des contributions directes)核实。资料来源:2018年3月20日法国—卢森堡税收协定、议定书第3点及2022年11月7日修订议定书;2020年7月16日相互协商协议;卢森堡直接税务局2026年6月24日第L.G. – Conv. D.I. n° 61号通函;impots.gouv.fr指引及第2047号表填表说明;卢森堡众议院(Chambre des Députés)第3216号和第4364号议会质询答复;CCSS和CLEISS关于跨境远程办公的页面。
